
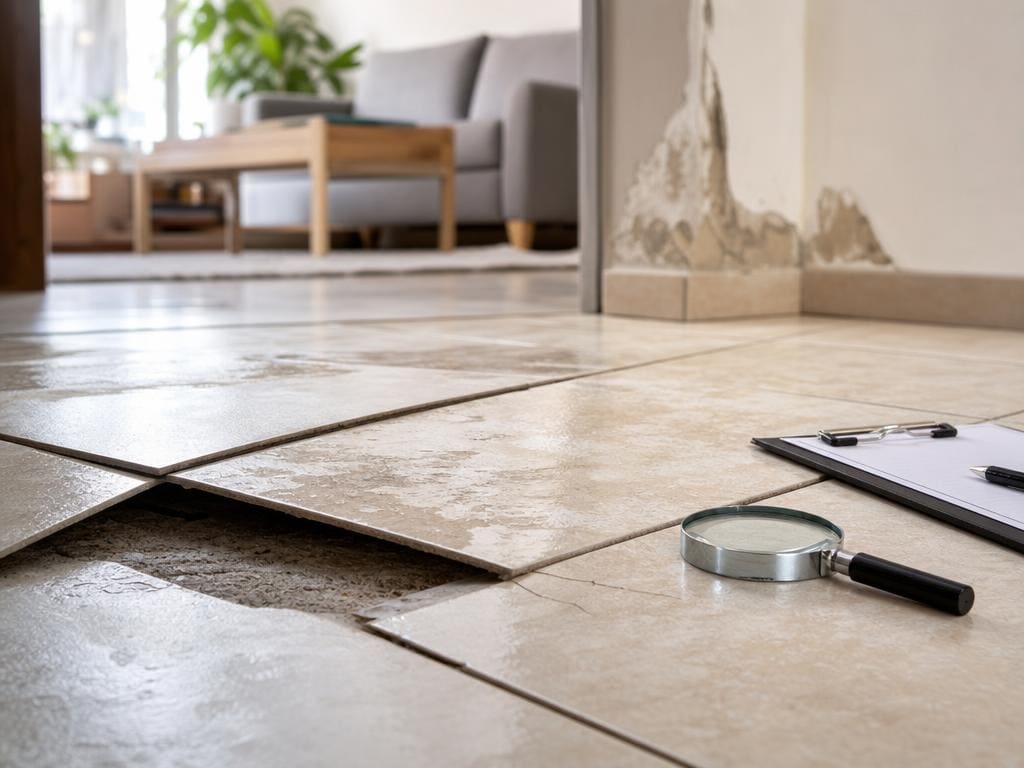
Un matin, vous entendez un claquement sourd dans votre salon. Plusieurs carreaux ont bombé ou, pire, se sont fracturés en bords tranchants. Ce genre de désordre arrive parfois du jour au lendemain, mais peut aussi s’installer progressivement pendant des mois. Ce que peu de propriétaires savent, c’est que la nature du soulèvement change radicalement les recours disponibles et ce que l’assurance accepte – ou refuse – de couvrir.
Quelles sont les causes possibles d’un carrelage qui se soulève?
La première cause à examiner est l’absence ou la défaillance des joints de dilatation. La norme DTU 52.1 impose d’en poser tous les 25 à 40 m² et en périphérie de chaque pièce. Sans eux, le carrelage ne dispose d’aucun espace pour absorber ses mouvements naturels sous l’effet de la chaleur ou du froid, et il finit par se bomber vers le haut.
La préparation du support joue un rôle tout aussi décisif. Un support poussiéreux, fissuré ou présentant des différences de niveau supérieures à 5 mm au mètre linéaire compromet l’accroche de la colle. Une colle mal dosée, trop sèche ou appliquée en couche insuffisante produit le même résultat.
La chape doit sécher au minimum 21 jours avant toute pose de carrelage. Ce délai n’est pas une recommandation – c’est une condition technique. Une chape encore humide libère de la vapeur d’eau sous le carrelage, ce qui détruit progressivement l’adhérence de la colle.
Enfin, poser du carrelage sur un plancher en bois sans précautions adaptées expose à des soulèvements fréquents. Le bois travaille selon l’humidité ambiante, et ces micro-mouvements répétés finissent par désolidariser les carreaux de leur support.
Soulèvement brutal ou progressif : deux situations très différentes
Un soulèvement brutal – plusieurs carreaux qui explosent en quelques heures – survient généralement lorsqu’une contrainte de dilatation thermique atteint un seuil critique. Cela arrive souvent lors d’une montée brutale des températures, notamment en été sur une dalle exposée au soleil. Le carrelage se dilate plus vite que le support, et comme il n’a nulle part où aller, il se soulève.
Ce type de désordre soudain peut rendre le sol impropre à son usage ou même dangereux. Sur le plan juridique, il peut ouvrir la voie à la garantie décennale si le carrelage est scellé. La qualification « vice grave » est plus facile à démontrer quand le dommage est massif et brutal.
Le décollement progressif suit une logique différente. Il s’installe sur des mois ou des années, souvent sous l’effet de l’humidité ou de la vétusté de la colle. Dans ce cas, les recours sont plus limités : l’assurance habitation ne couvre pas la dégradation ordinaire, et la garantie décennale s’applique uniquement si vous êtes encore dans le délai de dix ans suivant la réception des travaux.
Est-ce que l’assurance habitation prend en charge les réparations?

La réponse directe : dans la grande majorité des cas, non. L’assurance habitation ne rembourse pas un carrelage qui se décolle par vétusté, mauvaise pose ou défaut de construction initial. Ce n’est pas son objet. Elle couvre des événements accidentels, pas la dégradation liée au temps ou à une erreur de pose.
L’assurance habitation intervient uniquement si le soulèvement est la conséquence directe d’un sinistre couvert : un dégât des eaux (fuite, inondation), une catastrophe naturelle ou un incendie. Si une canalisation endommagée a saturé d’humidité votre chape et que le carrelage s’est ensuite décollé, vous avez un argument valable à présenter à votre assureur.
Les délais de déclaration sont stricts. Selon l’article L.113-2 du Code des assurances, vous disposez de 5 jours ouvrés après la découverte du dommage pour déclarer un sinistre ordinaire. En cas de catastrophe naturelle reconnue par arrêté ministériel publié au Journal Officiel, ce délai passe à 30 jours après la publication. Dépasser ces délais peut entraîner un refus de prise en charge, même si le sinistre est légitime.
Garantie décennale : quand peut-elle s’appliquer à votre carrelage?
Les articles 1792 et 1792-2 du Code civil prévoient que le constructeur est responsable des dommages survenus dans les dix ans suivant la réception des travaux, dès lors qu’ils compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. La fissuration et le décollement du carrelage représentent d’ailleurs 14 % des sinistres dans la construction de maisons individuelles, selon les données du secteur.
La distinction fondamentale à retenir : le carrelage scellé est couvert par la garantie décennale, le carrelage collé ne l’est pas. Le carrelage scellé est considéré comme un élément indétachable de l’ouvrage – l’arracher cause un dommage grave à la structure. Le carrelage collé, posé ultérieurement ou considéré comme un élément d’équipement, relève d’autres garanties.
Pour que la décennale s’active, le désordre doit rendre le sol dangereux – bords tranchants, instabilité à la marche – ou compromettre l’habitabilité du logement. Un simple craquement sous les pieds ne suffit généralement pas à justifier ce recours.
Les trois garanties légales applicables après une pose de carrelage
Trois garanties légales s’articulent en fonction de l’ancienneté des travaux. La date de réception du chantier est donc la première information à retrouver.
| Garantie | Durée | Ce qu’elle couvre |
|---|---|---|
| Parfait achèvement | 1 an | Tous les désordres signalés à la réception ou apparus dans l’année |
| Biennale (bon fonctionnement) | 2 ans | Éléments d’équipement dissociables (non applicable au carrelage scellé) |
| Décennale | 10 ans | Dommages compromettant la solidité ou l’habitabilité (carrelage scellé) |
La garantie de parfait achèvement est la plus simple à activer. Elle impose à l’entreprise de reprendre tous les défauts signalés dans l’année suivant la réception, sans qu’il soit nécessaire de prouver une faute. C’est aussi le recours le moins coûteux et le plus rapide.
Le respect de la norme DTU 52.1 est central dans toute procédure. Si votre artisan ne peut pas justifier la pose de joints de dilatation tous les 25 à 40 m², vous tenez un argument solide pour engager sa responsabilité, quelle que soit la garantie mobilisée.
Carrelage qui se soulève avec plancher chauffant ou humidité : recours spécifiques
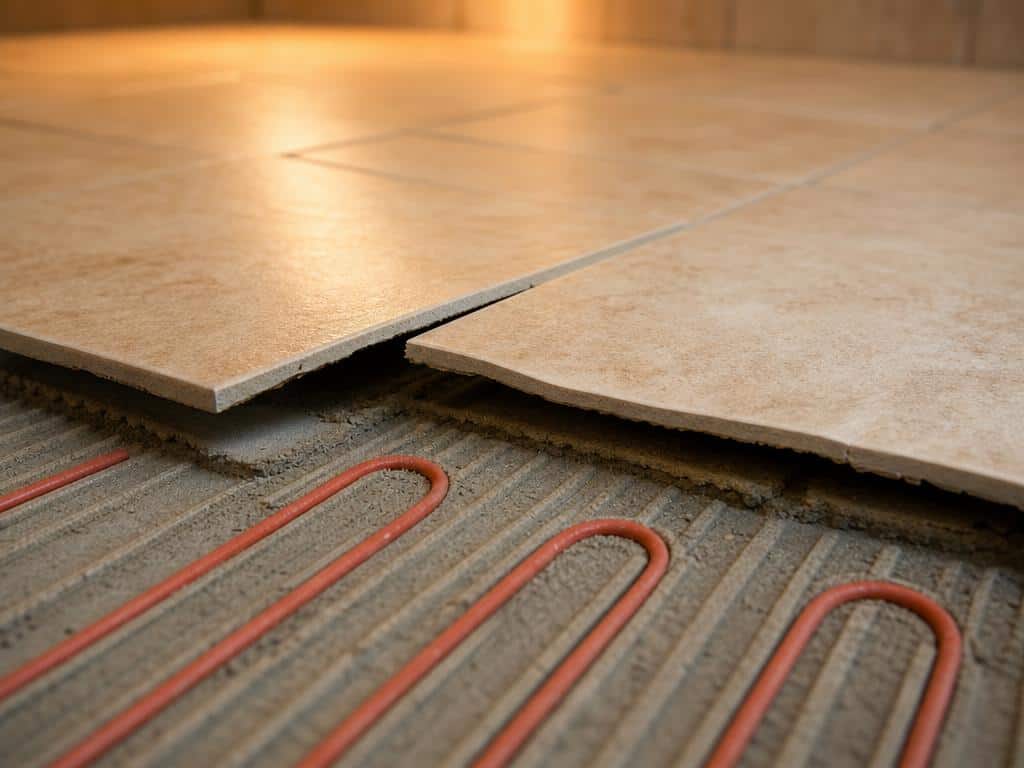
Le plancher chauffant amplifie les contraintes de dilatation. La température de surface varie régulièrement entre 18°C et 28°C selon les cycles, ce qui génère des mouvements répétés dans le carrelage. La norme DTU 52.1 prévoit des dispositions spécifiques : joints de fractionnement renforcés, colle flexible, et mise en chauffe progressive après la pose. Si l’artisan n’a pas respecté ces prescriptions, sa responsabilité peut être engagée sur la base de la garantie décennale ou de parfait achèvement selon la date des travaux.
Côté humidité, deux scénarios distincts existent. Si l’humidité provient d’une fuite ou d’un dégât des eaux identifiable, votre contrat d’assurance habitation peut couvrir les dommages consécutifs, sous réserve de respecter les délais de déclaration. Si elle provient d’un vice de construction – remontées capillaires par absence d’étanchéité, chape mal formulée – c’est la garantie décennale qui s’applique, à condition que les travaux datent de moins de dix ans.
Dans les deux cas, faire établir l’origine de l’humidité par un expert avant toute réparation est une précaution indispensable. Réparer sans constater, c’est effacer les preuves.
Comment agir concrètement pour faire jouer sa garantie ou son assurance?
La première action est de photographier l’ensemble des désordres avant tout déplacement de mobilier ou intervention. Date et heure des clichés, mesure de la surface touchée, état des joints : plus la documentation est précise, plus votre dossier tient la route face à un assureur ou un artisan récalcitrant.
- Rassemblez les pièces justificatives : factures de pose, PV de réception des travaux, devis initial, tout échange écrit avec l’entreprise.
- Déclarez le sinistre dans les délais légaux – 5 jours ouvrés pour un sinistre classique, 30 jours après publication au JO pour une catastrophe naturelle.
- Adressez une mise en demeure à l’artisan par lettre recommandée avec accusé de réception, en précisant la nature des désordres et la garantie invoquée.
- Faites appel à un expert privé si l’artisan conteste sa responsabilité. Une expertise technique coûte entre 500 et 1 500 euros, mais ce montant est récupérable si votre recours aboutit.
- Activez l’assurance dommages-ouvrage si vous en avez souscrit une lors de la construction : elle préfinance les réparations sans attendre la désignation du responsable.
Si vous avez souscrit votre contrat avec une tacite reconduction depuis plusieurs années sans vérification, c’est aussi le moment de contrôler que vos garanties sont encore adaptées à votre situation.
En cas de blocage persistant, la médiation de l’assurance ou la saisine du tribunal judiciaire restent des options. Un sol qui se soulève sans que personne n’en assume la charge, c’est précisément le cas de figure que le droit de la construction a été conçu pour résoudre. Les outils existent – encore faut-il les utiliser dans les délais.