
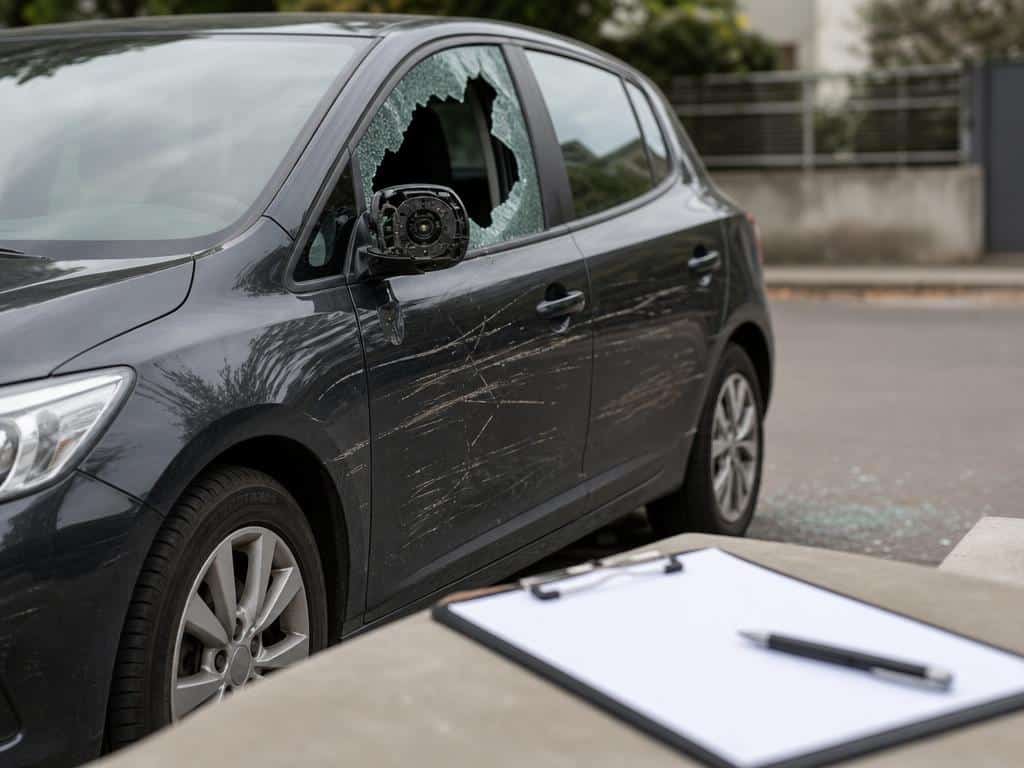
Treize voitures ont été endommagées par un incendie le mardi 27 octobre 2026, vers 1h du matin, à Château-Gontier-sur-Mayenne (Mayenne). Le feu est parti d’un véhicule stationné dans la résidence Saint-Vincent, en centre-ville, puis s’est propagé aux autres voitures par ruissellement de carburant. Certaines sont totalement détruites. Une enquête de gendarmerie doit établir si l’origine est criminelle ou accidentelle ; ses conclusions ne sont pas connues à ce stade, et la garantie qui sera mobilisée pour les propriétaires dépendra de chaque contrat.
Pour tout automobiliste dont la voiture est vandalisée, la réponse tient en trois points : l’indemnisation dépend de la formule souscrite, la victime non responsable n’a pas de malus, et il faut déposer plainte avant de déclarer le sinistre.
Ce que votre formule d’assurance change vraiment
Le vandalisme relève des garanties facultatives de dommages au véhicule. Selon le contrat, il peut être couvert par une garantie vandalisme dédiée, la garantie incendie, la garantie « dommages tous accidents » ou la formule tous risques. Seul le contrat tranche : relisez-le avant de présumer quoi que ce soit.
| Formule | Vandalisme indemnisé par votre assureur ? |
|---|---|
| Tous risques | Oui, même si l’auteur n’est pas retrouvé, sous réserve de la franchise contractuelle |
| Tiers intermédiaire (ou étendu) | Seulement si la garantie vandalisme a été ajoutée au contrat |
| Tiers simple | Non, aucune indemnisation de votre assureur |
En tous risques, il reste une franchise à votre charge : elle s’applique au vandalisme comme aux autres garanties de dommages. Son montant figure dans vos conditions particulières, et la recherche ne permet pas de l’estimer : il varie d’un contrat à l’autre.
Au tiers, tout n’est pas perdu pour autant. Si l’auteur des dégradations est identifié, c’est son assurance responsabilité civile qui prend en charge votre remboursement. Tout dépend donc d’un élément que vous ne maîtrisez pas : l’enquête doit aboutir à un nom.
Les victimes d’un sinistre de masse comme celui de Château-Gontier se retrouvent chacune dans l’un de ces cas. Une voiture déjà touchée par d’autres aléas montre la même logique : la couverture d’une voiture grêlée dépend elle aussi de la formule et de la franchise.
Pas de malus si vous n’êtes pas responsable
Un acte de vandalisme n’entraîne pas de malus : vous n’êtes pas responsable du sinistre. Une voiture dégradée pendant son stationnement par un auteur inconnu, alors que l’assuré n’est responsable à aucun titre, relève des cas sans majoration. Cette crainte ne doit donc pas vous faire renoncer à déclarer.
Plainte, déclaration, indemnisation : l’ordre à respecter
- Déposez plainte auprès de la police ou de la gendarmerie. C’est recommandé dans tous les cas où vous visez une indemnisation, et impératif si votre voiture a été dégradée volontairement par un inconnu : sans ce document, l’assurance peut refuser de prendre en charge les réparations.
- Déclarez le sinistre à votre assureur, généralement sous 2 jours ouvrés. Ce délai est indicatif : vérifiez celui de votre contrat.
- Attendez la proposition d’indemnisation : l’assureur doit la présenter sous 3 mois.
L’ordre compte. Déclarer d’abord, puis déposer plainte, expose à un refus de prise en charge si l’assureur exige le récépissé pour instruire le dossier.
À faire dans la journée
Sortez votre contrat et repérez trois choses : votre formule, la présence d’une garantie vandalisme, la franchise applicable et le délai de déclaration. Déposez ensuite plainte, puis appelez votre assureur avec le récépissé en main. Si vous êtes au tiers sans garantie vandalisme, communiquez aux enquêteurs tout élément pouvant aider à identifier l’auteur : c’est la seule voie d’indemnisation qui vous reste.