
Ce que France Assureurs a mesuré sur près de deux millions de véhicules
L’étude a été présentée lors d’une masterclass organisée par France Assureurs le 6 novembre 2025, sous le titre « Transition vers le véhicule électrique : quels impacts sur l’assurance ? ». Elle a été conduite en partenariat avec SRA (Sécurité et Réparation Automobiles), l’organisme technique qui certifie les méthodes de réparation et évalue la réparabilité des véhicules en France. Le chiffre central — « seule la moitié des constructeurs propose des batteries réellement réparables » — s’appuie sur une base de données portant sur près de deux millions de véhicules électriques analysés.
Précision utile sur le calendrier : si cet enseignement a circulé dans la presse spécialisée à partir de septembre 2026, le fait lui-même date bien de l’automne 2025. La distinction importe, car elle place ce constat à un moment où le parc électrique français était encore jeune, et où les premières données de sinistralité commençaient à produire des statistiques exploitables.
Pour France Assureurs et SRA, une batterie « réellement réparable » répond à des critères techniques précis : possibilité d’accéder aux modules ou aux cellules sans détruire le pack, disponibilité des pièces détachées sur le marché secondaire, et existence de procédures validées permettant à un réparateur agréé d’intervenir dans des conditions de sécurité documentées. Cette définition exclut donc les situations où la batterie est théoriquement remplaçable, mais uniquement en bloc, par le réseau officiel du constructeur, à un coût approchant ou dépassant la valeur résiduelle du véhicule.
La moitié des constructeurs : ce que recouvre réellement ce partage
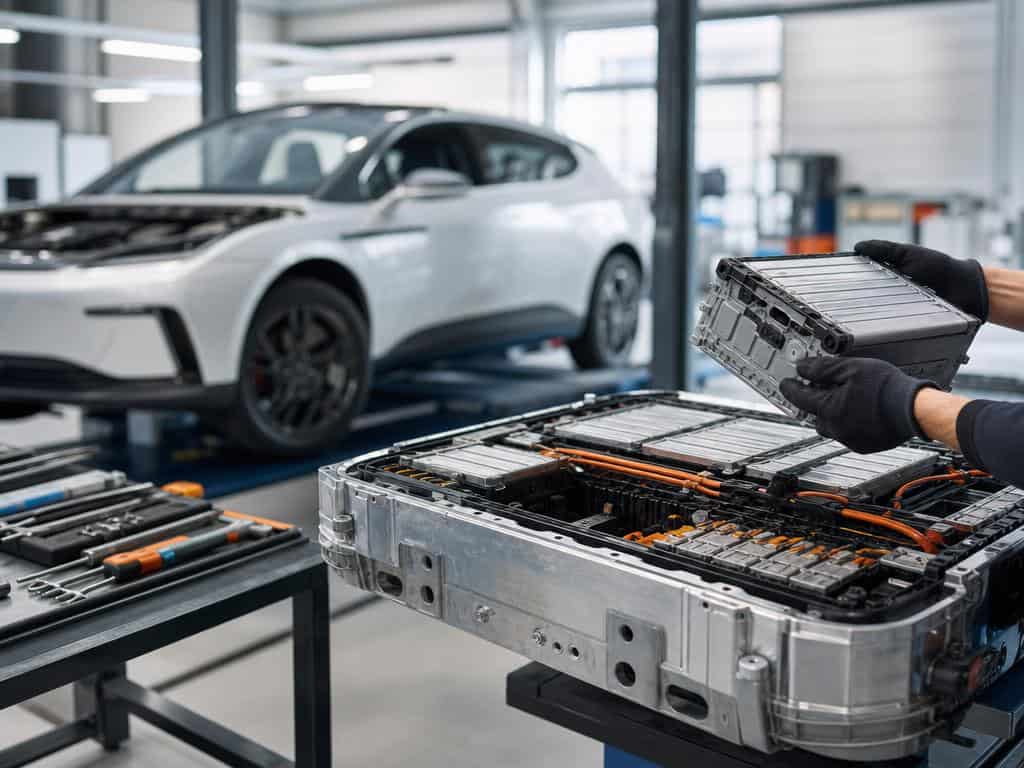
Le partage entre constructeurs « réparables » et « non réparables » ne repose pas sur une simple déclaration de bonne volonté. Il touche à l’architecture même du pack batterie et aux choix industriels qui l’entourent. Du côté des marques qui permettent une réparation effective, l’accès aux modules individuels est possible, les références de pièces sont disponibles chez les distributeurs indépendants agréés, et les techniciens peuvent suivre des formations certifiantes.
À l’opposé, plusieurs familles de marques — notamment certains constructeurs d’origine asiatique arrivés récemment sur le marché européen — commercialisent des batteries dont le pack est soudé, collé ou scellé de façon à rendre toute intervention partielle impossible sans équipements spécifiques que seul le constructeur détient. L’unité de remplacement est alors le pack complet, facturé entre 8 000 et 20 000 euros selon les modèles, ce qui dépasse fréquemment la valeur vénale du véhicule après un accident partiel.
Des constructeurs européens comme Renault ou Stellantis ont, pour une partie de leur gamme, structuré des filières de réparation cellule par cellule, notamment via des partenariats avec des spécialistes du reconditionnement. Ce n’est pas universel même chez eux : tout dépend du modèle et de l’année de production. Cette hétérogénéité au sein d’une même marque complique encore le travail des assureurs, qui ne peuvent pas appliquer une règle uniforme par constructeur. Un problème analogue se pose d’ailleurs pour les marques automobiles dont certains assureurs européens refusent déjà la couverture, faute de données techniques suffisantes sur leurs batteries.
Pourquoi les assureurs ont mis ce sujet sur la table
L’intérêt des assureurs dans ce dossier est direct et chiffrable. Lorsqu’une batterie est endommagée dans un sinistre — même modéré, comme un choc à basse vitesse ou une immersion partielle — et que le constructeur ne propose pas de réparation par module, l’expert n’a techniquement pas d’autre option que de prononcer la mise en épave du véhicule. Ce scénario, appelé « perte totale économique », se déclenche quand le coût de remise en état dépasse la valeur de remplacement à dire d’expert.
Or, avec une batterie non réparable valorisée 12 000 euros sur un véhicule d’occasion estimé à 15 000 euros, le seuil est atteint pour un sinistre qui, sur un véhicule thermique équivalent, aurait coûté 2 000 à 3 000 euros de réparations carrosserie. France Assureurs a documenté une hausse significative du taux de destruction totale sur les véhicules électriques par rapport aux thermiques, avec un ratio sinistre/valeur du véhicule structurellement plus élevé. Ces coûts supplémentaires se répercutent mécaniquement sur les primes d’assurance. Ce mécanisme explique en partie pourquoi les primes continuent d’augmenter même quand l’utilisation du véhicule diminue.
France Assureurs n’est donc pas neutre dans ce débat. L’organisation défend explicitement une évolution des pratiques industrielles qui réduirait la fréquence des mises en épave et, par conséquent, le coût moyen des sinistres pour les compagnies membres.
Ce que le cadre européen impose — et ce qu’il laisse encore ouvert
Le règlement européen sur les batteries (UE) 2023/1542, entré en vigueur en août 2023, introduit des obligations progressives. Il impose notamment la traçabilité des matériaux, l’accès aux données d’état de santé de la batterie (State of Health, SoH) pour les propriétaires et les réparateurs indépendants, et prévoit un passeport numérique batterie obligatoire à partir de 2026-2027 pour les batteries de véhicules électriques au-delà d’un certain seuil de capacité.
Ces dispositions améliorent la transparence sur l’état d’une batterie, ce qui facilite les décisions de réparation ou de reconditionnement. Mais elles ne contraignent pas les constructeurs à concevoir des batteries modulaires ou accessibles. La réparabilité effective reste une décision industrielle, pas une obligation réglementaire. Le règlement européen répond à la question « sait-on ce qu’il y a dans la batterie et comment elle se porte ? », pas à celle de « peut-on la réparer en conditions économiques acceptables ? ».
C’est précisément cet écart que France Assureurs et SRA cherchent à combler, en demandant que la réparabilité par module soit intégrée comme critère dans les futures évolutions réglementaires ou dans les référentiels de certification des véhicules en Europe.
Les réponses de l’industrie automobile face aux critiques
Les constructeurs dont les batteries ne sont pas réparables au sens de l’étude avancent plusieurs arguments. Le premier porte sur la sécurité : une batterie haute tension mal démontée présente des risques d’arc électrique, de dégagement de gaz toxiques, voire d’emballement thermique. Ils soutiennent que seul un réseau de techniciens spécifiquement formés et équipés peut intervenir sans danger, ce qui justifie un circuit de réparation fermé et contrôlé.
Le second argument concerne les programmes de seconde vie. Plusieurs constructeurs — dont certains groupes asiatiques — mettent en avant des filières de reconditionnement internes où les batteries récupérées sont réaffectées au stockage stationnaire d’énergie. Ce circuit évite la mise en décharge, mais il ne résout pas la question du coût d’indemnisation pour l’assureur ni celle du délai de remise en circulation du véhicule pour le propriétaire.
Certains acteurs soulignent enfin que leurs garanties contractuelles couvrent le remplacement du pack pendant huit ans ou 160 000 kilomètres, ce qui, selon eux, rend la question de la réparabilité moins aiguë pour les véhicules récents. France Assureurs conteste cette logique : la garantie constructeur ne joue pas en cas de sinistre accidentel, précisément le scénario qui intéresse les assureurs dans leur analyse de sinistralité.