

Vous portez au poignet l’équivalent d’une voiture d’occasion, parfois davantage – et votre contrat d’habitation couvre peut-être moins de 1 500 € en cas de vol. Ce décalage entre la valeur réelle d’une montre de collection et la couverture effective des contrats standards est l’angle mort de la gestion patrimoniale horlogère. Voici ce que vous devez savoir pour fermer cet écart.
Pourquoi l’assurance habitation ne suffit pas pour une montre de valeur?
Un contrat multirisques habitation (MRH) couvre les bijoux et objets de valeur, mais avec des plafonds qui rendent cette couverture symbolique dès que la montre monte en gamme. Dans les formules d’entrée de gamme chez Matmut ou Groupama, le plafond par objet s’établit à 1 500 € maximum. Les contrats intermédiaires remontent à 3 000 ou 5 000 €, et seules les formules premium atteignent 8 000 € par pièce.
Selon France Épargne, dès qu’une montre dépasse 5 000 € à l’unité ou qu’une collection atteint 10 000 €, le MRH devient structurellement inadapté. Ce seuil correspond pourtant à l’entrée de gamme du marché horloger de qualité : une Longines Conquest, une Tudor Black Bay ou une Omega Seamaster franchissent facilement cette barre.
Autre écueil fréquent : le plafonnement global « bijoux et montres » dans le contrat. Même si votre contrat annonce 8 000 € de couverture par objet, une clause peut fixer un plafond cumulé de 15 000 € pour l’ensemble de vos pièces de valeur. Avec deux ou trois montres, vous êtes déjà sous-couvert. Lisez les conditions générales, pas seulement le tableau de garanties affiché en page d’accueil.
Assurance montre de luxe : tarifs, garanties et ce qu’un contrat spécialisé couvre vraiment
Un contrat spécialisé fonctionne sur le principe de la valeur agréée : à la souscription, vous et l’assureur convenez d’un montant fixe – par exemple 14 000 € pour une Submariner. En cas de sinistre, vous percevez cette somme sans discussion ni décote. C’est la différence fondamentale avec la valeur de remplacement « à dire d’expert » qui peut être contestée et réduite après un vol.
Les primes annuelles se situent entre 3 % et 5 % de la valeur assurée. Pour une montre à 15 000 €, cela représente de 450 € à 750 € par an en théorie – mais les fourchettes réelles constatées sur le marché descendent plus bas : entre 75 € et 180 € annuels selon les assureurs spécialisés (source : Boites Lefiguet, 2025). Cet écart s’explique par les franchises appliquées, souvent de l’ordre de 150 à 500 €, et par les conditions de sécurité exigées (coffre-fort, alarme, domiciliation des risques).
Les garanties d’un contrat spécialisé couvrent généralement :
- Le vol avec effraction au domicile et le vol à l’arraché hors domicile
- La casse accidentelle, y compris les chutes et bris du verre saphir
- La perte accidentelle, souvent plafonnée ou assortie d’une franchise majorée
- La couverture à l’étranger pour les séjours inférieurs à 90 jours consécutifs (Sarrut Assurances)
- Le dommage lié à l’humidité ou à l’immersion pour certains contrats premium
La couverture en déplacement international vaut son pesant d’or pour un voyageur fréquent. Votre montre est protégée à Tokyo, à New York ou à Genève dans les mêmes conditions qu’à Paris – à condition de ne pas dépasser le seuil de 90 jours consécutifs à l’étranger prévu au contrat.
Comment assurer une montre de luxe : démarches et documents à préparer
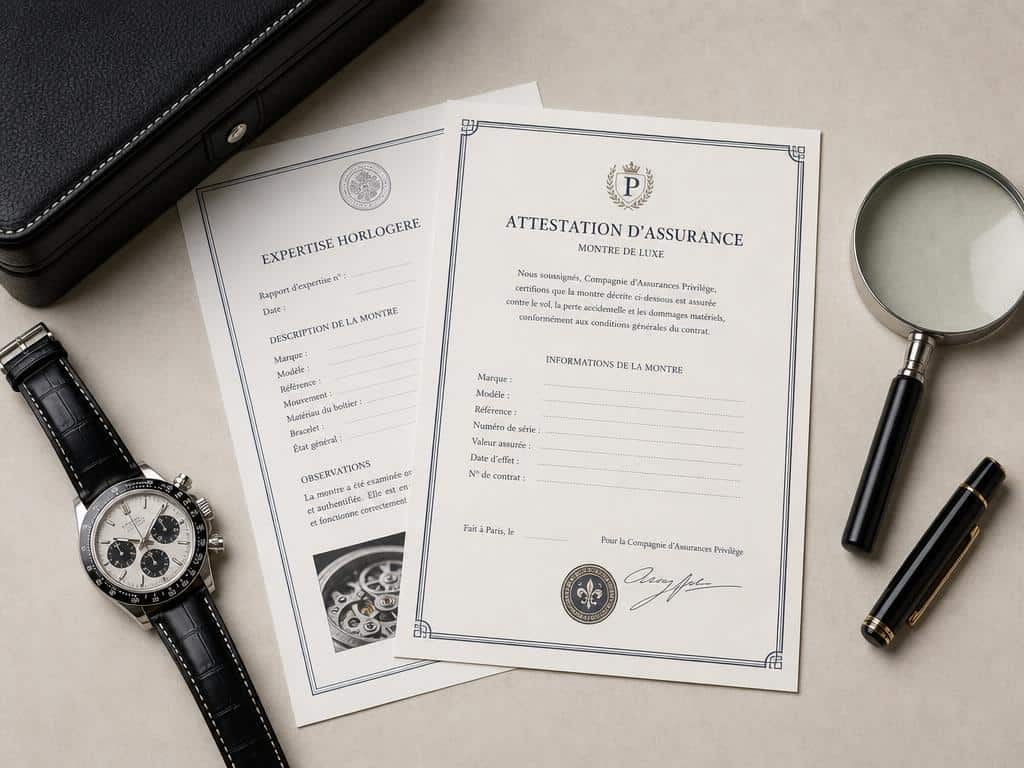
La souscription d’une assurance spécialisée suit un processus documenté, et les pièces que vous fournissez conditionnent directement la fluidité du remboursement en cas de sinistre. Voici ce que vous devez préparer :
- La facture d’achat originale : avec prix TTC, référence complète, numéro de série et coordonnées du vendeur
- Le certificat d’authenticité : délivré par la marque ou le revendeur agréé au moment de l’achat
- Des photographies récentes : cadran, fond de boîte, numéro de série gravé, bracelet – au moins quatre angles différents
- Un rapport d’expertise horlogère : facultatif sous 5 000 €, fortement recommandé entre 5 000 € et 15 000 €, souvent exigé au-delà. Le coût d’une expertise physique varie de 200 à 500 € selon France Épargne
- Un certificat de révision récent si la montre a été entretenue par un horloger agréé
L’Autorité de Contrôle Prudentiel et de Résolution (ACPR) a publié en 2024 des recommandations encadrant la transparence des contrats objets d’art et de collection, notamment sur la clarté des clauses d’exclusion. Assurez-vous que votre contrat mentionne explicitement les conditions de déclenchement de la garantie vol hors domicile – certains exigent une violence physique documentée, d’autres couvrent aussi le vol à la tire.
Assurer une Rolex : ce que le marché actuel change à votre couverture
La Rolex Submariner Date illustre parfaitement le problème de la valeur assurée dynamique. En boutique officielle, son prix tourne autour de 11 600 €. Sur le marché secondaire via Chrono24, la même référence se négocie entre 13 500 et 14 100 € en 2026. Si vous avez souscrit votre assurance il y a trois ans sur la base du prix boutique, vous êtes aujourd’hui sous-assuré de près de 2 500 €.
La situation se complique avec les hausses tarifaires annoncées par Rolex en janvier 2026 : entre 2,5 % et 6 % selon les modèles. La valeur agréée fixée à la souscription ne se met pas à jour automatiquement. Vous devez relire votre contrat et vérifier si une clause d’indexation est prévue, ou procéder à une réévaluation annuelle avec votre assureur.
Le risque de contrefaçon complique encore la donne. Selon Rotation Horlogère, 152 fausses montres munies de faux certificats d’authenticité ont été saisies en France en 2024, ciblant principalement les Submariner et GMT-Master II. Un acheteur de seconde main peut se retrouver à assurer – sans le savoir – une pièce dont le certificat est falsifié. En cas de sinistre, l’expertise révélera la contrefaçon et la couverture sera annulée. Faire examiner une Rolex achetée hors réseau officiel par un horloger agréé avant toute souscription n’est pas une précaution superflue.
Matmut, AXA et les autres : ce que proposent réellement les grands assureurs
Les grands assureurs généralistes proposent tous une extension « objets de valeur » ou « bijoux et montres » dans leurs contrats MRH, mais leurs niveaux de couverture divergent significativement. Voici un aperçu comparatif :
| Assureur | Plafond par objet | Extension possible | Couverture hors domicile |
|---|---|---|---|
| Matmut | Jusqu’à 3 000 € (formule standard) | Oui, sur déclaration | Partielle selon formule |
| AXA | Jusqu’à 8 000 € (offre premium) | Oui, avec extension « objets précieux » | Oui, incluse en Europe |
| Groupama | 1 500 € en formule de base | Oui, avec déclaration et expertise | Limitée au territoire national |
AXA propose le niveau de couverture le plus élevé parmi les généralistes, avec une extension « objets précieux » permettant de déclarer une montre individuellement jusqu’à 8 000 €. Pour les pièces au-delà de cette valeur, AXA recommande elle-même de basculer vers un contrat spécialisé – ce qu’elle peut proposer via ses partenaires en gestion de patrimoine. Matmut reste bien positionné sur les montres de milieu de gamme (2 000 – 4 000 €) à condition d’avoir souscrit l’extension ad hoc. La Matmut pratique des tarifs compétitifs sur ce segment, avec un surcoût de l’ordre de 60 à 120 € par an pour une montre déclarée à 3 000 €.
Pour les montres suisses de haute horlogerie – Patek Philippe, Audemars Piguet, A. Lange & Söhne – aucun généraliste ne propose une couverture adaptée. Ces pièces exigent des assureurs spécialisés dans les objets d’art et de collection. Certains assureurs nouvelle génération commencent à développer des offres digitales sur ce créneau, bien que le segment reste dominé par des courtiers spécialisés.
Comment assurer une montre pour une expédition ou un envoi postal?
L’envoi postal d’une montre de valeur est un cas à part entière, rarement couvert par les contrats standards. La plupart des MRH excluent explicitement les dommages survenus pendant un transport confié à un tiers. Votre couverture s’arrête au moment où vous remettez le colis au livreur.
Pour un envoi sécurisé, trois options existent. La déclaration de valeur auprès de La Poste ou de Chronopost vous permet d’être indemnisé jusqu’à 5 000 € moyennant une majoration tarifaire. Les transporteurs spécialisés dans le transit de valeurs (Malca-Amit, Ferrari Logistics) couvrent des montants bien plus élevés mais pratiquent des tarifs réservés aux professionnels. Enfin, certains assureurs proposent une garantie transit à la carte, souscrite ponctuellement pour la durée du transport.
Documentez l’envoi scrupuleusement : photos du colis ouvert et fermé, numéro de série visible, reçu de dépôt avec valeur déclarée. Sans ces preuves, toute réclamation sera difficile à défendre. Un professionnel de la vente horlogère en ligne passe généralement par un contrat de transit annuel plutôt que par des déclarations de valeur ponctuelles.
Assurance montre connectée : des besoins différents, une couverture à ajuster

Une Apple Watch Series 9 coûte entre 400 et 700 €. Une Samsung Galaxy Watch entre 250 et 500 €. Ces montants restent dans les plafonds habituels d’un MRH standard, ce qui change radicalement l’équation assurantielle par rapport aux montres mécaniques de valeur.
Pour une montre connectée, les risques principaux sont le bris d’écran, le vol à la tire et les dommages liés à l’eau. La garantie « bris d’écran » est souvent absente des MRH classiques mais disponible dans les contrats multirisques téléphone ou via les extensions proposées par certaines banques avec leurs cartes premium. La Fnac et certains distributeurs proposent aussi des garanties panne et casse à l’achat, qui couvrent les deux à trois premières années.
Souscrire une assurance spécialisée pour une montre connectée à 500 € n’a généralement pas de sens économique : une prime annuelle de 3 % représente 15 €, mais les franchises appliquées (souvent 50 à 100 €) et les délais de remplacement rendent le bénéfice marginal. Pour une montre connectée de gamme intermédiaire, le MRH existant avec une extension minime reste la solution la plus rationnelle.
Vols de montres de luxe en forte hausse : le contexte qui rend la couverture urgente
Les chiffres publiés par WatchForLife en 2026 sont sans ambiguïté : les vols de montres de luxe ont progressé de +12 % en France en 2024, avec une concentration marquée sur la région parisienne où la hausse atteint +40 % sur trois ans. Les arrondissements touristiques, les abords de restaurants gastronomiques et les sorties de boutiques horlogères constituent les zones à risque les plus documentées.
The Watch Register recense aujourd’hui plus de 113 000 montres volées dans sa base de données internationale, et a permis d’identifier 1 375 pièces en 2025, soit une hausse de +21 % des identifications par rapport à l’année précédente. Ce registre constitue un outil utile pour vérifier l’historique d’une montre achetée sur le marché de l’occasion – et pour signaler une pièce volée afin de bloquer sa revente.
Malgré ce contexte, moins de 20 % des collectionneurs de montres de luxe disposent d’une couverture adaptée à la valeur réelle de leurs pièces (WatchForLife, 2026). Le reste reste exposé, souvent par méconnaissance des plafonds réels de leur MRH ou par la croyance que leur coffre-fort suffit à dissuader les voleurs – ce qu’infirment régulièrement les statistiques des cambriolages ciblés.
Quelle est la meilleure assurance montre selon votre profil et votre budget?
La réponse dépend de trois paramètres : la valeur unitaire de votre montre, le nombre de pièces détenues, et votre fréquence de port en déplacement. Voici une grille de lecture selon trois profils concrets :
- Montre unique entre 5 000 et 15 000 € : une extension spécifique auprès de votre assureur MRH actuel (AXA ou Matmut) peut suffire si le plafond est atteint. Vérifiez que la couverture hors domicile et le vol à l’arraché sont inclus. Budget : 80 à 200 € de surcoût annuel.
- Collection dépassant 10 000 € au total : un contrat spécialisé à valeur agréée chez un courtier dédié est la seule option cohérente. Le plafond global du MRH sera insuffisant et les exclusions trop nombreuses. Budget : 300 à 600 € par an selon la valeur totale.
- Montre suisse de haute horlogerie au-delà de 20 000 € : expertise horlogère obligatoire avant souscription, contrat à valeur agréée révisable annuellement, couverture transport incluse. Certaines offres d’assurance spécialisées permettent une gestion déclarative simplifiée pour ce type de patrimoine. La réévaluation annuelle de la valeur agréée doit être contractuellement prévue pour suivre les évolutions du marché secondaire.
Les critères qui font réellement la différence entre deux contrats sont rarement le prix de la prime : c’est la définition contractuelle du sinistre « vol hors domicile », la présence ou non d’une clause d’indexation automatique, et les délais de remboursement après déclaration. Une montre qui vaut 14 000 € et dont le remboursement prend six mois n’est pas couverte de la même façon qu’une pièce indemnisée en quinze jours – même si la prime annuelle est identique. C’est dans les conditions générales, pas dans la plaquette commerciale, que se joue la qualité réelle d’un contrat.