
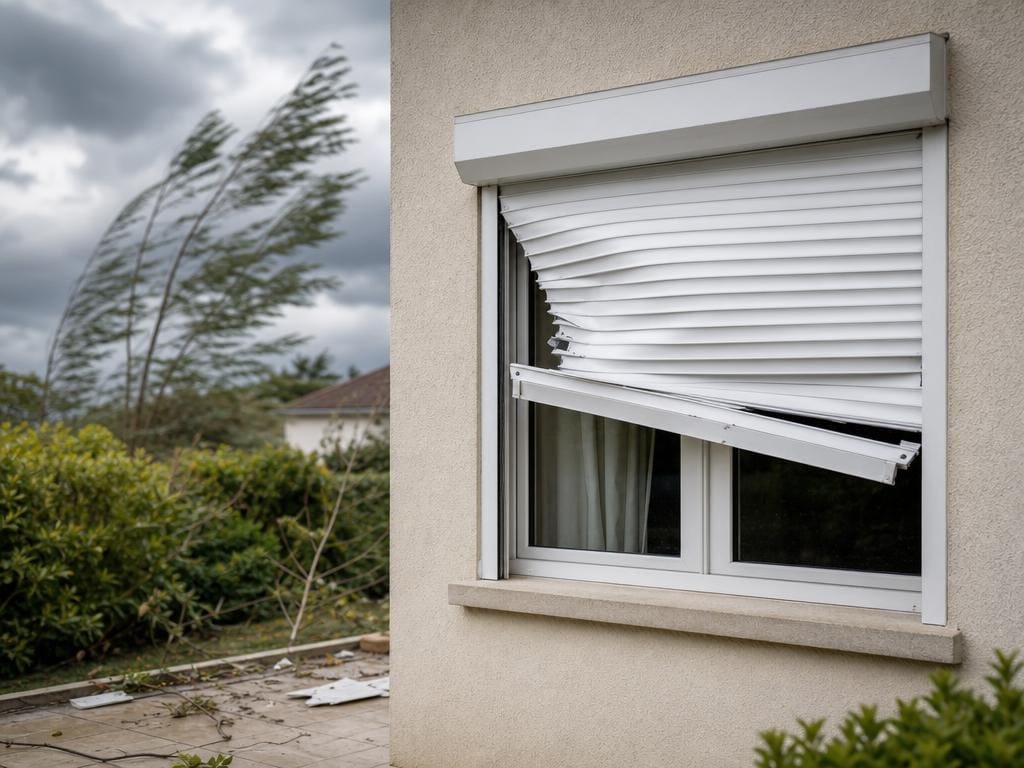
Entre le 6 et le 8 octobre 2026, le sud-est de la France a subi un épisode météorologique particulièrement violent : pluies diluviennes dans l’Hérault, tornade signalée au Grau-du-Roi (Gard) le 7 octobre, et rafales de mistral et de tramontane pouvant atteindre 120 km/h envisagées pour le 8 octobre sur l’arc entre Nîmes, Marseille et Toulon — sous réserve de confirmation par les relevés effectifs. Pour les propriétaires et locataires dont le volet roulant a été arraché ou brisé, la question est immédiate : l’assurance habitation prend-elle en charge ce dommage ? La réponse dépend de trois conditions précises : la nature du contrat, le seuil de vent prévu par celui-ci, et le délai dans lequel vous déclarez.
Ce que la garantie tempête couvre – et ses limites pour un volet roulant
La garantie tempête n’est pas systématiquement incluse dans tous les contrats d’assurance habitation : elle est obligatoire dans les contrats multirisques habitation (MRH), mais son contenu exact – notamment le seuil de vitesse de vent déclenchant l’indemnisation – varie selon les assureurs. Lisez attentivement votre contrat ou appelez votre assureur avant de supposer que vous êtes couvert.
Le verrou central est ce seuil de vent. La plupart des contrats conditionnent l’activation de la garantie tempête à une vitesse de vent enregistrée localement, souvent autour de 100 km/h. Si les rafales n’ont pas atteint cette valeur dans votre commune – même si elles ont causé des dommages réels – l’assureur peut refuser la prise en charge. C’est pourquoi le relevé météo officiel de votre station de référence constitue une pièce essentielle du dossier.
Un volet roulant motorisé peut relever d’une garantie distincte selon votre contrat : certaines polices incluent une garantie dommages aux équipements électriques ou électromécaniques, qui peut s’appliquer en complément ou à la place de la garantie tempête. Vérifiez ce point spécifiquement.
Si votre logement est en copropriété, seul le volet privatif relève de votre contrat individuel. Les volets des parties communes sont du ressort du syndic et de l’assurance collective de l’immeuble.
Enfin, si l’épisode d’octobre 2026 venait à être officiellement reconnu en état de catastrophe naturelle par arrêté interministériel, les règles changeraient : la procédure cat-nat s’appliquerait avec une franchise légale fixe, définie par la loi et non par votre contrat. À la date de publication de cet article, aucune reconnaissance cat-nat n’est confirmée pour cet épisode.
Déclarer dans les temps : les actions immédiates
Le délai contractuel de déclaration est généralement de cinq jours ouvrés à compter du sinistre. Un dépassement peut entraîner un refus de prise en charge, même si le dommage est réel et couvert. Pour un sinistre survenu les 6, 7 ou 8 octobre 2026, ce délai court immédiatement.
Voici les étapes à suivre dans l’ordre :
- Photographiez les dommages avant toute intervention ou mise en sécurité, sous plusieurs angles, avec la date inscrite si possible.
- Récupérez le relevé météo officiel de votre commune pour les dates concernées – Météo-France publie des données par station ; c’est la pièce qui établit que le vent a atteint le seuil contractuel.
- Déclarez le sinistre à votre assureur par écrit (lettre recommandée ou espace client en ligne), en précisant la date, la nature des dommages et le lien avec l’épisode météorologique.
- Obtenez un ou plusieurs devis de réparation ou de remplacement chez un professionnel. Ne faites pas réparer avant le passage éventuel d’un expert mandaté par l’assureur, sauf urgence de mise en sécurité (auquel cas documentez l’intervention).
- Conservez toutes les pièces : contrat, photos, devis, relevé météo, correspondances avec l’assureur.
Checklist – Ce que je dois faire dans les 5 jours suivant le sinistre
- ☐ Photos des dommages prises avant toute intervention
- ☐ Relevé météo officiel (Météo-France) pour ma commune, aux dates du 6-8 octobre 2026
- ☐ Déclaration envoyée à l’assureur (écrit, daté)
- ☐ Devis de réparation ou remplacement obtenu auprès d’un professionnel
- ☐ Copie du contrat MRH vérifiée (seuil de vent, franchise, clause vétusté)
- ☐ Aucune réparation effectuée sans accord préalable ou documentation de l’urgence
Pour un locataire, la déclaration se fait sur votre propre contrat MRH – pas celui du propriétaire. C’est votre assurance qui prend en charge les dommages aux équipements de votre logement dont vous avez l’usage. Le propriétaire, de son côté, peut avoir une couverture distincte pour l’immeuble ou les éléments structurels, selon son contrat.
Cette mécanique de déclaration rapide vaut aussi pour d’autres sinistres liés aux intempéries : une voiture inondée lors d’un épisode cévenol suit le même principe d’urgence documentaire.
Franchise et vétusté : ce qui restera à votre charge
Même si votre garantie tempête s’applique, l’indemnisation ne couvre pas nécessairement la totalité du coût de réparation.
La franchise est la somme qui reste à votre charge dans tous les cas. Elle peut être absolue (un montant fixe déduit de l’indemnité) ou relative (la garantie ne s’active que si le sinistre dépasse ce montant). Pour un volet roulant seul, dont le coût de remplacement dépend du modèle, des dimensions et du type de motorisation, la franchise peut absorber une part significative – voire la totalité – de l’indemnité. Consultez votre contrat pour connaître le montant exact applicable ; il n’est pas calculable sans cette donnée.
La clause de vétusté permet à l’assureur d’appliquer un coefficient de dépréciation au matériel selon son ancienneté. Un volet roulant installé depuis plusieurs années peut être indemnisé sur la base de sa valeur résiduelle, et non sur le coût de remplacement à neuf – sauf si votre contrat inclut une garantie valeur à neuf. Vérifiez ce point dans vos conditions particulières.
Les motifs de refus les plus courants – et comment les anticiper
Trois arguments reviennent régulièrement dans les refus d’indemnisation pour sinistre tempête :
- Seuil de vent non atteint : si les rafales enregistrées à la station météo de référence n’ont pas dépassé le seuil prévu au contrat, l’assureur peut refuser. La parade : récupérez le relevé officiel Météo-France pour votre commune, pas pour une ville voisine.
- Vétusté ou défaut d’entretien : un volet en mauvais état préexistant peut justifier un refus ou une réduction d’indemnité. Conservez, si possible, toute trace d’entretien ou de remplacement récent.
- Dommage non directement causé par le vent : si l’assureur estime que la casse résulte d’une fragilité intrinsèque du matériel plutôt que d’une force météorologique exceptionnelle, il peut contester le lien de causalité.
Si l’assureur mandate un expert pour évaluer les dommages, vous avez le droit de faire appel à un contre-expert indépendant à vos frais. En cas d’écart significatif entre les deux évaluations, une expertise contradictoire peut être organisée. Ce droit est rarement rappelé spontanément par les assureurs.
Si l’assureur refuse ou propose une indemnisation insuffisante
Un refus n’est pas définitif. Les recours existent et se suivent dans un ordre logique d’escalade.
Recours amiable auprès de l’assureur : adressez un courrier recommandé au service réclamations de votre compagnie, en joignant le relevé météo officiel, les photos, le devis et en citant les clauses contractuelles applicables. Précisez que les rafales enregistrées lors de l’épisode d’octobre 2026 atteignaient (ou dépassaient) le seuil contractuel – à condition que le relevé le confirme.
Médiateur de l’assurance : si la réponse du service réclamations est insatisfaisante ou absente dans un délai de deux mois, vous pouvez saisir gratuitement le Médiateur de l’Assurance. Il rend un avis motivé, non contraignant mais suivi dans la grande majorité des cas. La saisine se fait en ligne sur le site officiel du médiateur.
Voie judiciaire : en dernier recours, le tribunal judiciaire peut être saisi. Pour un litige portant sur un volet roulant seul, le montant en jeu oriente souvent vers la procédure simplifiée. Une consultation préalable avec un avocat spécialisé en droit des assurances permet d’évaluer la pertinence de cette voie. Sur ce type de refus d’indemnisation par un assureur, les voies de recours suivent la même logique progressive.
Si vous êtes propriétaire bailleur et que le sinistre touche des parties de l’immeuble relevant de votre assurance PNO (propriétaire non occupant), la procédure est identique, mais c’est ce contrat qu’il faut activer – pas l’assurance habitation du locataire.
Point d’attention avant de déclarer : la garantie tempête ne s’active que si le vent enregistré localement a effectivement atteint le seuil prévu dans votre contrat. Or, les rafales à 120 km/h envisagées pour le 8 octobre 2026 étaient des prévisions sous réserve de confirmation par les mesures effectives. Avant de constituer votre dossier, vérifiez le relevé officiel Météo-France pour votre commune exacte – une station à 30 kilomètres peut afficher des valeurs très différentes. Si les données locales ne permettent pas d’établir que le seuil contractuel a été atteint, l’assureur dispose d’un motif de refus légitime. C’est la première vérification à faire, avant même de rédiger votre déclaration.