
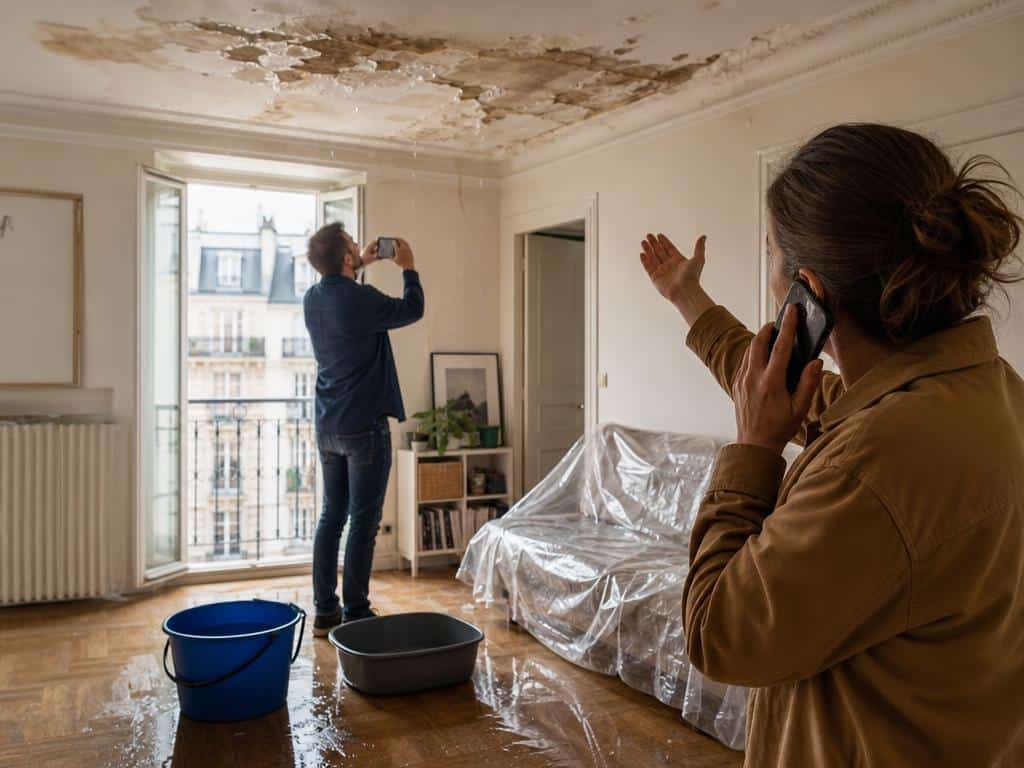
La tempête Austen a traversé Paris et l’Île-de-France fin septembre 2026, avec des rafales annoncées autour de 120 km/h et des pluies torrentielles qui ont saturé toitures et chéneaux. Depuis, le redémarrage du chauffage collectif révèle les fuites des réseaux encastrés restées silencieuses tout l’été. Et les Parisiens rentrés de vacances découvrent des sinistres qui couvaient depuis des semaines. Si vous êtes dans cette situation, chaque heure compte : un délai manqué peut suffire à compliquer votre indemnisation.
Les premières heures : gestes immédiats dans l’ordre
Avant d’appeler qui que ce soit, coupez l’arrivée d’eau de votre appartement si la fuite est active et que vous pouvez le faire sans risque. L’objectif est de limiter l’aggravation des dégâts – votre assureur peut refuser de couvrir ce qui aurait pu être évité.
Ensuite, documentez tout avant de toucher ou déplacer quoi que ce soit :
- Photographiez et filmez chaque zone touchée – plafond, murs, sols, mobilier, équipements – avec horodatage activé sur votre téléphone.
- Notez la date et l’heure exactes de la découverte : c’est à partir de là que court votre délai légal de déclaration.
- Conservez tout objet ou matériau endommagé, même détérioré ; ne jetez rien avant le passage de l’expert.
Prévenez ensuite votre voisin du dessus (ou du côté concerné) par écrit – SMS, email ou mot glissé sous la porte avec la date – et contactez votre gardien ou le syndic dans la même journée, également par écrit. Ces traces conditionnent la validité de vos recours ultérieurs.
- Couper l’arrivée d’eau si la fuite est active
- Photographier et filmer tous les dégâts (horodatage activé)
- Noter la date et l’heure exactes de découverte
- Prévenir le voisin concerné par écrit (SMS, email, mot daté)
- Contacter le gardien ou le syndic par écrit
- Déclarer le sinistre à son propre assureur (délai : 5 jours ouvrés à partir de la découverte)
- Conserver tous les objets endommagés jusqu’au passage de l’expert
- Rassembler les factures d’achat des biens touchés si disponibles
Déclarer à son propre assureur dans les 5 jours ouvrés – même sans être responsable
L’erreur la plus fréquente : attendre que le voisin fasse sa déclaration avant de faire la sienne. Ce réflexe peut faire perdre des droits.
Le délai légal est de 5 jours ouvrés à partir de la date de découverte, pas de la date à laquelle la fuite a commencé. Si vous rentrez de vacances et constatez le sinistre le 6 octobre, le délai court à compter du 6 octobre. Un assureur peut toutefois contester un retard inexpliqué si les dégâts suggèrent une ancienneté manifeste – raison de plus pour documenter précisément le moment de la découverte.
Votre déclaration à votre propre assureur est indépendante du comportement du voisin. C’est elle qui déclenche la procédure d’indemnisation en votre faveur.
La convention IRSI : l’indemnisation sans dépendre du voisin
La convention IRSI (Indemnisation et Recours des Sinistres Immeuble) organise le règlement des dégâts des eaux entre compagnies d’assurance signataires – ce qui couvre la grande majorité des contrats d’habitation sur le marché. Son principe : en dessous du seuil de 5 000 € HT de dommages, votre propre assureur pilote et indemnise, sans attendre que l’assureur du voisin intervienne.
Concrètement, votre assureur mandate un expert, évalue les dégâts, vous indemnise selon votre contrat, puis se retourne contre l’assureur du voisin pour le remboursement. Vous n’avez pas à coordonner cette étape. Le voisin peut être absent, peu réactif ou même ne pas avoir encore déclaré : ça ne bloque pas votre indemnisation sous IRSI.
Au-dessus de 5 000 € HT de dommages, la procédure devient bilatérale entre les deux assureurs. Elle peut s’allonger et, si un désaccord persiste, déboucher sur une procédure judiciaire. Les critères qui font varier ce total – surface touchée, nature des matériaux, équipements endommagés – sont à évaluer avec votre assureur dès la déclaration.
Cas particulier : si le voisin n’est pas assuré, la convention IRSI ne couvre pas la part qui lui incombe. Votre propre assureur peut vous indemniser selon les garanties de votre contrat, puis engager un recours direct contre le voisin. La couverture effective dépend des garanties que vous avez souscrites – vérifiez notamment si votre contrat inclut une clause de prise en charge des dommages matériels causés par un tiers non assuré.
Locataire ou propriétaire occupant : qui déclare quoi
Si vous êtes locataire, vous déclarez le sinistre à votre assureur habitation. C’est votre contrat qui couvre vos biens mobiliers et les dégâts dont vous êtes éventuellement responsable. Le propriétaire bailleur dispose de son propre contrat pour les dommages à la structure du logement – il doit faire sa propre déclaration.
Si vous êtes propriétaire occupant, votre assurance multirisque habitation couvre à la fois vos biens et le logement. Vous déclarez en une seule fois, mais précisez bien la nature des dommages – biens mobiliers, revêtements, structure – car les garanties et franchises peuvent différer selon les postes.
Quand le voisin est absent, récalcitrant ou injoignable
Votre déclaration à votre propre assureur reste la priorité absolue, indépendamment du comportement du voisin. Les étapes suivantes s’appliquent si vous avez besoin de prouver l’origine de la fuite ou de forcer l’accès :
- Contactez le syndic par écrit dès le premier jour. Il peut intervenir pour accéder au logement d’un copropriétaire absent si la fuite menace l’immeuble, et il ouvre la procédure de déclaration auprès de l’assurance de la copropriété si nécessaire.
- Si le voisin ne répond pas dans les jours qui suivent, faites établir un constat d’huissier. Ce document certifie la date, l’étendue des dégâts et, si possible, l’origine présumée de la fuite. Il a valeur probante en cas de litige.
- En cas de refus explicite de coopération ou d’absence prolongée, adressez une mise en demeure par lettre recommandée avec accusé de réception, en demandant la déclaration du sinistre à son assureur et la prise en charge des réparations. Ce courrier constitue le point de départ d’un éventuel recours judiciaire.
Vérifiez également l’origine exacte de la fuite avant de cibler le voisin. Si elle provient d’une colonne montante, d’une toiture-terrasse ou d’un autre élément des parties communes, c’est le syndic qui doit activer l’assurance de la copropriété – et la procédure IRSI s’articule alors différemment, avec l’assureur de la copropriété en position de responsable. Le régime de responsabilité entre voisins change selon que la source est privative ou commune.
Si vous avez des doutes sur vos droits face à un copropriétaire qui refuse d’assumer sa responsabilité, le mécanisme est proche de celui qui s’applique dans d’autres situations de blocage entre occupants d’un même immeuble : la voie amiable s’épuise d’abord, le judiciaire prend le relais si elle échoue.
Point de vigilance : le délai de 5 jours ouvrés court à partir du jour où vous avez constaté les dégâts, pas du jour où la fuite a commencé. Si ce délai est dépassé sans justification, votre assureur peut contester sa prise en charge. Déclarez avant de chercher à comprendre – les investigations viennent ensuite.