
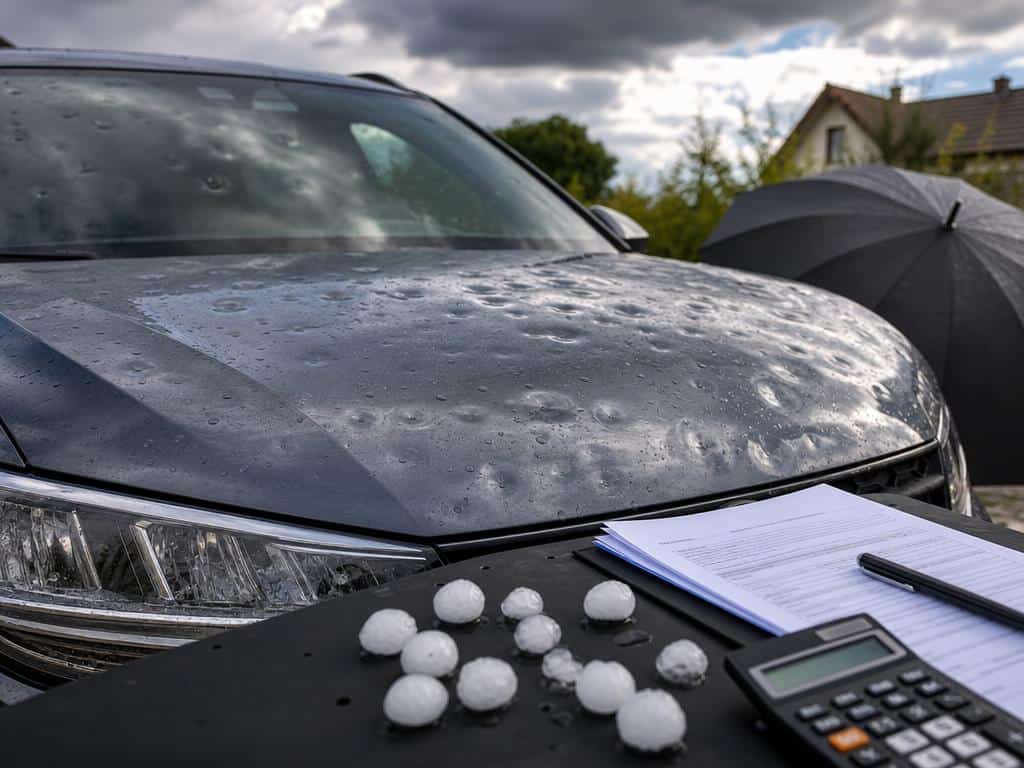
Les 6 et 7 octobre 2026, le Gard et l’Hérault ont été placés en vigilance orange orages avec risque de grêle, de foudre et de rafales. Une tornade a frappé le Grau-du-Roi (Gard) le 7 octobre, causant des dégâts importants dans le quartier de Port-Camargue. Dans l’Hérault, des orages diluviens ont déversé jusqu’à 237 mm de pluie, provoquant des crues éclair et des véhicules emportés. Pour les conducteurs touchés, la question est immédiate : qui paie les impacts de grêle sur la carrosserie ? La réponse dépend entièrement du contrat souscrit – et un délai légal court déjà.
Tous risques ou au tiers : la garantie grêle ne fonctionne pas de la même façon
Un contrat au tiers couvre uniquement les dommages que vous causez à autrui. Les dégâts subis par votre propre véhicule – grêle, chute d’arbre, inondation – ne sont pas pris en charge. Même constat pour la plupart des formules tiers étendu, qui ajoutent quelques garanties (bris de glace, vol, incendie) mais excluent souvent les événements climatiques.
La grêle est couverte uniquement si le contrat inclut une garantie événements climatiques ou naturels, que l’on retrouve dans les formules tous risques et certaines formules multirisques. Avant toute démarche, localisez cette garantie dans vos conditions générales ou sur votre tableau de garanties. Si elle n’y figure pas explicitement, le sinistre sera refusé.
Un cas particulier peut modifier cette logique : si un arrêté de catastrophe naturelle (Cat-Nat) est publié au Journal officiel pour votre commune, le régime légal s’applique, avec une franchise fixée par la loi. Dans ce cadre, l’assureur est tenu d’intervenir même sur des contrats qui n’incluent pas la garantie climatique étendue. Au moment de la rédaction de cet article, aucune confirmation de publication d’un arrêté Cat-Nat n’est disponible pour les communes du Gard ou de l’Hérault touchées en octobre 2026. Vérifiez régulièrement le site du Journal officiel et renseignez-vous auprès de votre mairie.
Ce que la franchise change concrètement
Même couvert, vous ne percevez pas l’intégralité du coût des réparations. La franchise est la somme qui reste à votre charge après indemnisation. Son montant figure dans votre contrat, à la ligne correspondant à la garantie événements climatiques : il varie d’un assureur à l’autre et d’une formule à l’autre. La recherche ne fournit aucun montant de référence vérifiable ; consultez votre tableau de garanties pour connaître le vôtre.
Avant de déclarer, comparez le montant de votre franchise au coût estimé des réparations (obtenez un devis préalable auprès d’un carrossier). Si les dégâts sont inférieurs ou très proches de la franchise, la déclaration n’entraîne aucun remboursement et peut – selon votre contrat – faire jouer le coefficient de bonus-malus.
L’ancienneté du véhicule intervient également. L’assureur peut appliquer un coefficient de vétusté ou proposer une indemnisation calculée en valeur à dire d’expert plutôt qu’au coût de réparation neuf. Sur un véhicule ancien, l’écart entre le coût réel des travaux et l’indemnité proposée peut être significatif.
Le délai de déclaration : une contrainte légale à ne pas rater
Attention. La loi française impose un délai pour déclarer un sinistre lié aux éléments naturels. Ce délai court à partir du moment où vous avez connaissance des dégâts. Le dépasser peut entraîner un refus total de prise en charge, indépendamment de votre couverture. Le nombre exact de jours applicable à votre situation figure dans votre contrat et dans le Code des assurances : vérifiez-le immédiatement, sans attendre d’avoir rassemblé tous les justificatifs.
Ce qu’il faut faire dès que vous constatez les dégâts
- Photographiez les dommages sans attendre, sous plusieurs angles, en veillant à ce que les métadonnées de vos photos soient horodatées. Ne déplacez pas le véhicule avant de documenter la scène si cela est possible.
- Rassemblez les preuves de l’épisode météo : capture d’écran de la vigilance Météo-France, article de presse daté, ou attestation de la mairie. Ces documents servent à établir le lien entre l’événement et les dommages.
- Déclarez le sinistre à votre assureur par écrit (lettre recommandée ou espace client avec accusé de réception), en respectant le délai légal. Mentionnez la date du constat, la localisation et la nature des dégâts.
- Obtenez un ou plusieurs devis de réparation chez un carrossier, sans engager les travaux avant l’accord de l’assureur ou le passage de l’expert mandaté.
- Conservez tous les documents : déclaration, accusés de réception, devis, échanges écrits avec l’assureur. Ils seront nécessaires en cas de contestation.
- Photos horodatées des impacts, sous plusieurs angles
- Capture d’écran de la vigilance météo ou article de presse daté
- Vérification de votre garantie événements climatiques dans le contrat
- Déclaration écrite au assureur (recommandé ou espace client tracé)
- Devis carrossier obtenu sans engagement de travaux
- Vérification du délai de déclaration applicable à votre contrat
Si votre véhicule a aussi subi une inondation lors de ces épisodes, les règles applicables diffèrent légèrement de celles de la grêle : la prise en charge d’une voiture inondée suit une procédure spécifique, notamment en cas de véhicule déclaré épave ou financé en LOA.
Si l’assureur refuse ou rembourse moins que prévu
Un refus ou une offre jugée insuffisante n’est pas une décision définitive. Voici la séquence à suivre.
- Contestation formelle auprès du service réclamation de l’assureur. Envoyez un courrier recommandé en exposant les motifs de désaccord, en joignant vos photos, devis et preuves météo. L’assureur est tenu de répondre dans un délai précisé dans sa charte de traitement des réclamations.
- Saisine du médiateur de l’assurance si la réponse du service réclamation est insatisfaisante ou en l’absence de réponse dans le délai imparti. La médiation est gratuite et le médiateur rend un avis motivé. L’assureur n’est pas légalement contraint de le suivre, mais y donne suite dans la grande majorité des cas.
- Voie judiciaire en dernier recours, devant le tribunal judiciaire compétent selon le montant du litige. Les actions en matière d’assurance sont soumises à un délai de prescription fixé par le Code des assurances : vérifiez ce délai dans votre contrat et auprès d’un conseiller juridique, car il court à partir de la date du sinistre ou de la date à laquelle vous avez eu connaissance du refus.
Si un arrêté Cat-Nat est publié pour votre commune après votre déclaration initiale, signalez-le immédiatement à votre assureur par écrit : cela peut modifier le régime applicable et rouvrir le traitement de votre dossier avec la franchise légale fixe prévue par ce régime.
Les dégâts causés par des vents violents sur les biens immobiliers suivent une logique de garantie comparable – garantie tempête, franchise contractuelle, délai de déclaration – ce qui peut être utile si votre logement a également été touché lors des mêmes épisodes d’octobre 2026.
Avant d’engager toute démarche, vérifiez deux points qui peuvent tout changer : d’une part, si un arrêté de catastrophe naturelle a été publié au Journal officiel pour votre commune – auquel cas le régime applicable est différent de celui d’un sinistre climatique ordinaire ; d’autre part, que votre garantie n’est pas suspendue pour défaut de paiement de prime, ce qui rendrait tout recours inopérant quelle que soit la couverture initialement prévue au contrat.