
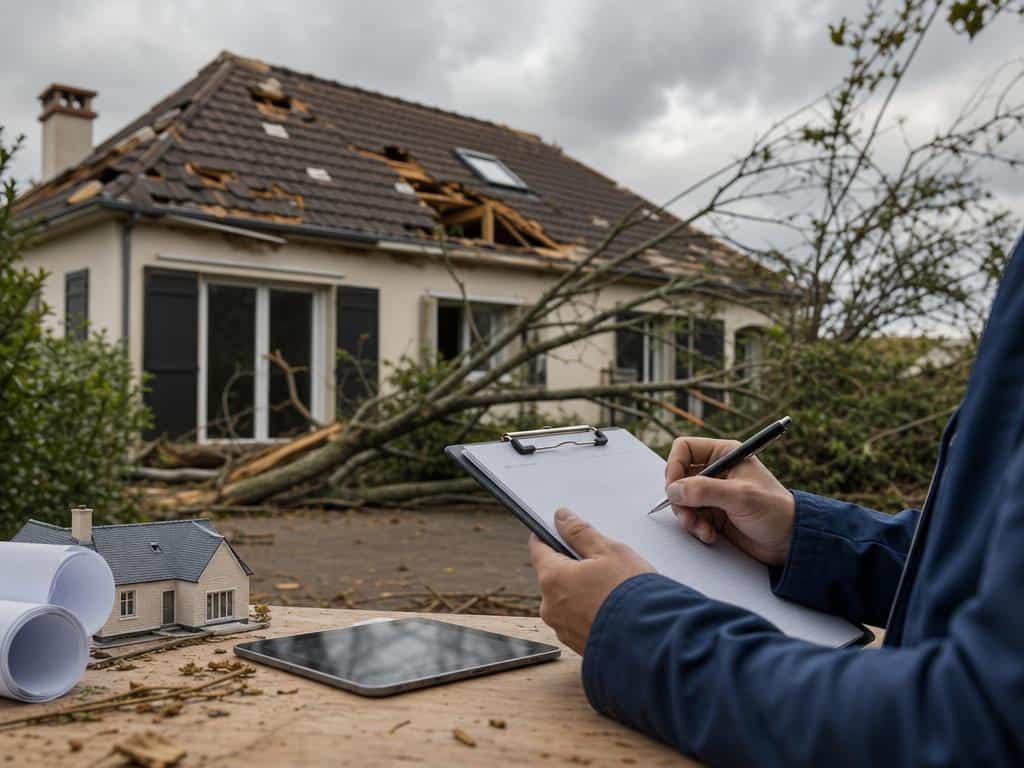
Deux tempêtes en quatre jours, et des dossiers de sinistre qui s’accumulent chez les assureurs. Austen a balayé la France les 22 et 23 octobre 2026, Boelo l’a suivie le dimanche 25 octobre. Si l’indemnisation proposée par votre compagnie ne couvre pas vos dégâts, elle n’est pas définitive : vous pouvez la discuter, à condition d’agir dans le bon ordre et de ne rien signer trop vite.
Deux tempêtes, un afflux de dossiers
Selon Météo-France, dix départements du Nord-Ouest étaient en vigilance orange vent le vendredi 23 octobre : Finistère, Côtes-d’Armor, Morbihan, Ille-et-Vilaine, Manche, Calvados, Eure, Loire-Atlantique, Orne et Seine-Maritime. Des rafales de 116 km/h ont été relevées sur le littoral des Hauts-de-France, valeur littorale qui ne vaut pas pour l’ensemble du territoire. Selon Enedis, 32 100 foyers ont été privés d’électricité dans les Hauts-de-France au plus fort d’Austen, et la Bretagne (22 400 clients) comme la Normandie (9 200 clients) comptent parmi les régions les plus touchées. Ces chiffres mesurent des coupures de courant, pas des dommages au bâti.
Boelo, décrite par La Chaîne Météo comme une violente tempête succédant directement à Austen sur le Nord du pays, a rallongé la liste. Quand des milliers de logements sont touchés en même temps, les chiffrages des experts de compagnie sont établis en nombre, et les écarts avec la réalité des dégâts deviennent possibles.
La garantie tempête : un droit qui ne dépend pas d’un arrêté
Aucun arrêté ni aucune reconnaissance collective n’est requis. D’après l’analyse publiée le 24 octobre 2026 par le cabinet Kohen Avocats (source unique à ce stade), le contrat multirisque habitation couvre les dégâts de vent dès lors que l’événement relève de la tempête, de l’ouragan ou du cyclone. La garantie tempête est un droit légal si votre contrat couvre l’incendie. Si ce n’est pas le cas, ce raisonnement ne s’applique pas de la même façon : relisez vos conditions générales.
Ce droit ne fixe pas la somme. Le montant et la mise en œuvre dépendent de trois choses : le contenu de votre contrat (garanties, plafonds, franchise), la preuve du vent à la date et au lieu du sinistre, et la rapidité de votre déclaration.
Attention aux coulées de boue et aux inondations, comme celles qui ont touché Fatouville-Grestain (Normandie) dans la nuit du 23 au 24 octobre : ce ne sont pas des dégâts de vent. Le régime applicable n’est pas tranché ici ; interrogez votre assureur sur la garantie mobilisable. Pour un dommage causé par le vent sur un volet ou une toiture, le cas du volet roulant cassé par le vent montre comment la garantie tempête se déclenche concrètement.
Dans quel ordre agir
- Déclarer chaque tempête séparément. Austen et Boelo constituent deux sinistres distincts, donc deux déclarations. Si votre logement a subi les deux épisodes, ne les fusionnez pas.
- Déclarer vite. La rapidité pèse sur le dossier. Le délai exact figure dans votre contrat : vérifiez-le plutôt que de vous fier à un chiffre entendu ailleurs.
- Documenter les dégâts. Photos et vidéos datées avant tout nettoyage ou réparation provisoire, liste des biens et éléments du bâti touchés, factures de mise en sécurité.
- Établir l’intensité du vent. Conservez ce qui situe le vent à la date et au lieu du sinistre : relevés météorologiques de votre secteur, vigilance Météo-France du jour, constats d’autres sinistrés voisins. C’est le point qui conditionne la mise en œuvre de la garantie.
- Comparer l’offre à vos propres éléments. Rapprochez le chiffrage de l’expert de votre liste de dégâts, poste par poste : éléments oubliés, évaluation qui vous paraît trop basse, plafonds et franchise appliqués.
- Ne rien signer tant que la comparaison n’est pas faite. Accepter l’offre telle quelle clôt la discussion sur ces postes.
Ce qu’apporte une contre-expertise
Une contre-expertise est un second avis chiffré, établi indépendamment de celui de la compagnie. Elle sert à discuter l’évaluation des dommages avec des arguments : vous opposez à l’expert de l’assureur un chiffrage posté par poste, au lieu d’une simple impression que la somme est trop faible.
Trois points à vérifier avant de la lancer. D’abord, votre contrat ne la garantit pas forcément ; ne comptez pas sur une prise en charge sans l’avoir lu. Ensuite, son coût dépend de l’expert choisi et de l’ampleur du sinistre : demandez un devis écrit avant de vous engager. Enfin, si le désaccord persiste, un avocat en droit des assurances peut vous éclairer sur les suites possibles ; la procédure précise dépend de votre dossier.
La démarche n’est pas propre à la tempête : les mêmes réflexes valent quand il faut contester une offre jugée trop basse après un incendie. Et si l’assureur oppose un refus plutôt qu’un chiffrage discutable, les motifs réellement opposables, négligence ou fausse déclaration, méritent d’être connus avant de répondre.
Accepter ou contester : la décision
Si le chiffrage couvre ce que vous avez documenté, poste par poste, et que franchise et plafonds correspondent à votre contrat, l’accepter est légitime. Si des dégâts manquent ou paraissent sous-évalués, gardez l’offre sans la signer, rassemblez vos preuves et sollicitez un second avis chiffré avant de répondre. Le seul geste à éviter est de signer d’abord et de vérifier ensuite.