
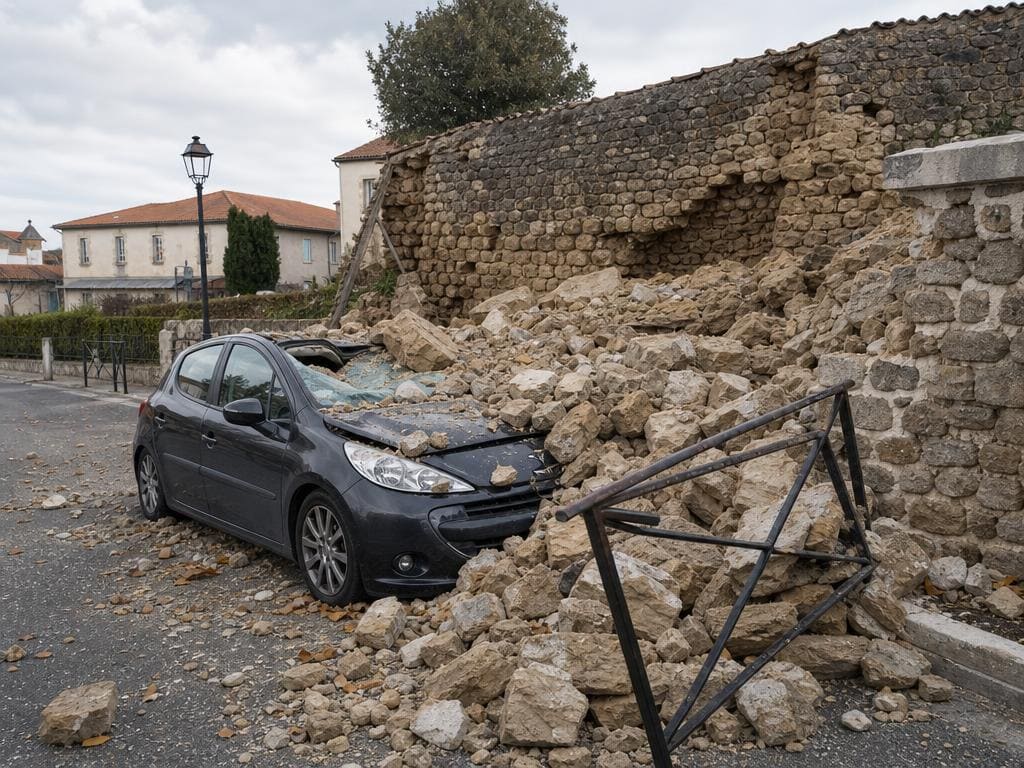
Le mercredi 21 octobre 2026, vers 19 h 30, un mur de soutènement en pierre de quinze mètres de long et trois mètres de haut s’est effondré rue de Verdun, à Yssingeaux (Haute-Loire). Il est tombé sur la chaussée et a écrasé une voiture stationnée, celle d’un client du garagiste voisin. D’après La Commère 43 et Zoomdici, environ 100 m³ de gravats ont été déblayés et aucune victime n’a été retrouvée sous les décombres. La rue a été fermée à la circulation.
La cause n’est pas établie. L’accumulation d’eau est évoquée pour expliquer l’affaiblissement du mur, mais aucune expertise ne l’a confirmée à ce stade. Sur la question du paiement, le principe est le suivant : le propriétaire du mur est le premier responsable envers le propriétaire de la voiture, et c’est la garantie responsabilité civile de son assurance habitation qui indemnise le tiers si sa responsabilité est engagée. La cause de l’effondrement peut toutefois modifier cette prise en charge.
Le propriétaire du mur répond de sa ruine, son assurance habitation indemnise
L’article 1244 du Code civil pose la règle : le propriétaire d’un bâtiment est responsable du dommage causé par sa ruine, lorsqu’elle est arrivée par suite du défaut d’entretien ou par le vice de sa construction. Le texte est cité par le cabinet d’avocats kohenavocats.fr. Pour l’automobiliste, l’intérêt est direct : il n’a pas à démontrer une faute précise du propriétaire, il vise celui à qui appartient l’ouvrage.
Côté assurance, c’est la garantie responsabilité civile du contrat d’assurance habitation du propriétaire qui joue. Elle sert à indemniser les dommages causés à autrui, ici une voiture détruite. Il s’agit d’une règle générale : tout dépend du contrat, de ses exclusions et de la cause du sinistre.
Ce que l’expertise changera : entretien, vétusté, événement naturel
Des expertises doivent évaluer le risque d’aggravation, et un arrêté municipal devait fermer la rue pendant plusieurs jours, sans que la durée exacte soit précisée. Ces opérations conditionnent la suite, car elles diront pourquoi le mur est tombé. Or la prise en charge varie selon la réponse :
- Événement naturel, tempête ou dégât des eaux : c’est en principe l’assurance habitation du propriétaire qui intervient.
- Faute ou négligence : la responsabilité civile de la personne responsable est mise en jeu.
- Manque d’entretien établi : le propriétaire peut supporter seul le coût, avec un risque de non-couverture par son assureur.
- Vétusté avérée par l’expertise : l’indemnité peut être réduite.
Ce classement vient d’un tableau de référence général, non d’une analyse du dossier d’Yssingeaux. L’hypothèse de l’eau reste une hypothèse : tant que l’expertise n’a pas tranché, personne ne peut dire qui supportera finalement la dépense.
Si votre voiture est touchée : déclarer vite et garder les preuves
Un automobiliste dans cette situation n’a pas à attendre la fin des expertises pour agir. Les démarches :
- Déclarer le sinistre à son assureur auto dans les 5 jours ouvrés. Ce délai est celui rapporté par la recherche ; vérifiez-le dans votre contrat. Il faut aussi vérifier que celui-ci comprend une garantie dommages (tous risques, par exemple). Sans elle, votre assureur ne remboursera pas la voiture, et c’est le propriétaire du mur et son assureur qu’il faudra viser.
- Rassembler les preuves : photos datées du véhicule et des lieux, constat, témoignages, rapport des pompiers ou des gendarmes intervenus.
- Laisser votre assureur se retourner contre le responsable : s’il vous indemnise, il peut exercer un recours contre le propriétaire du mur et son assureur. Déclarer à votre propre assureur n’exonère donc pas le propriétaire du mur de sa responsabilité.
Le montant versé dépendra de votre contrat (valeur du véhicule, franchise éventuelle), pas d’un barème commun à tous. Pour comprendre comment ces mécanismes s’articulent dans une situation voisine, voir ce qui se passe quand une voiture percute une maison et que les réparations se répartissent entre assureurs.
Si le mur est à vous : prévenir votre assureur sans attendre
Le propriétaire d’un mur effondré, même sans dommage visible chez le voisin ou sur la voie, doit déclarer le sinistre rapidement à son assureur habitation. Comme côté victime, la recherche cite un délai de 5 jours, condition de la prise en charge ; le délai exact figure dans votre contrat. Un retard peut compromettre la garantie.
La garantie ne joue que si le contrat vise le sinistre en cause. Un mur de soutènement n’est pas toujours traité comme le reste de la maison, et certaines causes (défaut d’entretien notamment) peuvent être exclues ou réduire l’indemnité. Relisez donc les conditions générales et particulières : ouvrages couverts, exclusions, franchise, plafonds. La logique est proche de celle qui s’applique quand le vent ou un choc endommage un élément extérieur, comme pour une clôture abîmée dont la prise en charge dépend du contrat et de la déclaration rapide.
Si vous possédez un mur de soutènement ou un terrain en contrebas, deux vérifications s’imposent avant tout sinistre : l’état de l’ouvrage (fissures, déformations, écoulement d’eau à son pied) et ce que prévoit réellement votre contrat. Un défaut d’entretien constaté après coup est précisément ce qui peut laisser le propriétaire seul face à la facture.
Si vous êtes concerné par un sinistre de ce type, déclarez-le dans le délai prévu à votre contrat et gardez toutes les preuves. Si vous avez un mur, faites contrôler son état et demandez à votre assureur, par écrit, s’il est couvert.