
Un conseiller vous a parlé de Stellium et vous cherchez à comprendre ce que vous signeriez réellement. C’est la bonne démarche : derrière un nom commercial soigné, les détails contractuels – frais d’entrée, gestion, rachat – méritent un examen attentif avant tout engagement.
Stellium Placement, c’est quoi exactement?
Stellium Placement est la gamme d’assurance vie commercialisée par Stellium Courtage, un courtier agréé par l’ACPR depuis 1992. Cette ancienneté dans le secteur lui confère une crédibilité réglementaire solide, même si elle ne garantit pas la qualité des contrats proposés.
Le modèle repose sur une architecture multigestionnaires : Stellium ne fabrique pas ses propres contrats, il les négocie auprès de compagnies d’assurance tierces. Les assureurs référencés incluent Apicil, VIE Plus et Oddo BHF, pour un accès total à cinq compagnies. Plus de 50 sociétés de gestion sont référencées sur l’ensemble de la gamme, ce qui élargit concrètement le choix de fonds en unités de compte disponibles.
Ce positionnement de courtier multi-assureurs permet théoriquement de sélectionner le contrat le mieux adapté à chaque profil, plutôt que de pousser un produit maison. En pratique, cela dépend beaucoup du consultant qui vous accompagne.
Structure et chiffres clés du groupe Finzzle
Stellium est une marque du groupe Finzzle, structuré en trois entités distinctes. Stellium Courtage gère les contrats d’assurance vie et de prévoyance. Stellium Invest s’occupe des instruments financiers et des SCPI. Stellium Immobilier couvre l’investissement locatif.
Les chiffres communiqués par le groupe pour 2025 donnent une mesure de son poids : plus de 4 100 consultants indépendants habilités, 3,4 milliards d’euros d’encours conseillés et 36 000 nouveaux clients sur l’année. Ces volumes placent Stellium dans la catégorie des réseaux de conseil patrimoniaux de taille intermédiaire en France.
Le modèle de distribution repose quasi exclusivement sur ces consultants indépendants, rémunérés à la commission. C’est un point à avoir en tête : leur intérêt à vous recommander tel ou tel contrat n’est pas toujours parfaitement aligné avec le vôtre.
Quels sont les frais de gestion pour une assurance vie Stellium?
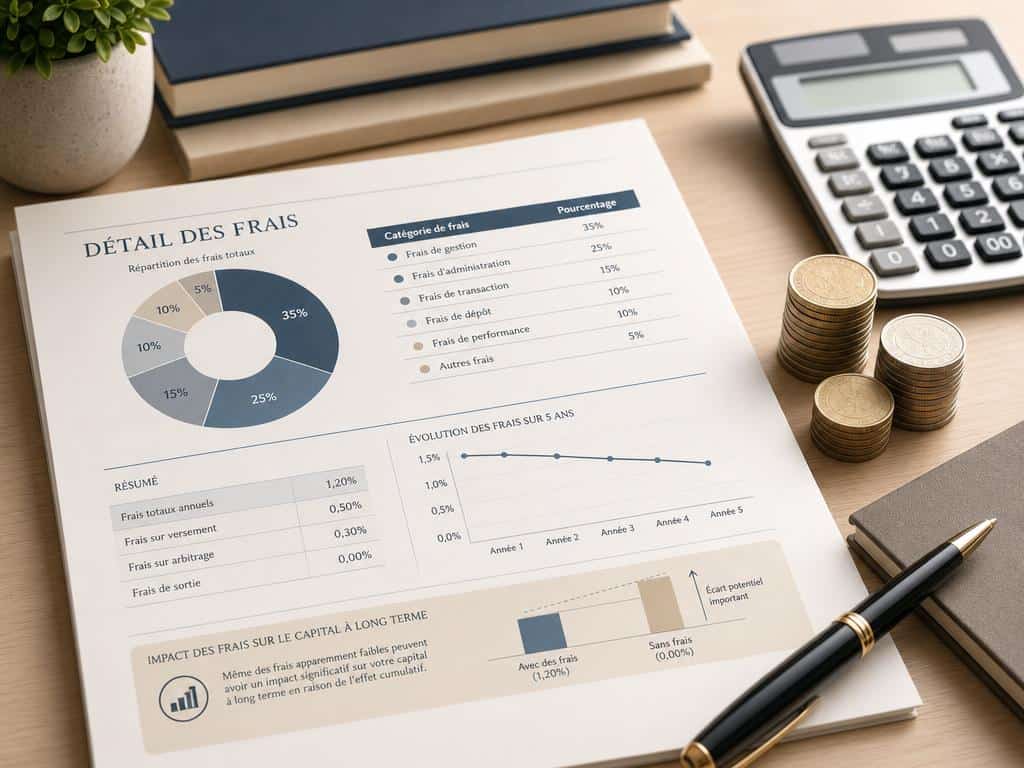
Les frais d’entrée s’élèvent à 4,8 % du montant versé. Sur un versement initial de 10 000 euros, cela représente 480 euros prélevés dès la souscription, avant même que votre épargne commence à travailler. Ces frais sont présentés comme négociables – demandez-le systématiquement avant de signer, car tous les consultants n’appliquent pas spontanément de remise.
Les frais de gestion annuels varient selon le mode choisi :
- Gestion libre : 0,5 % par an
- Gestion profilée ou pilotée : 1 % par an
Sur 10 000 euros investis, la première année coûte entre 530 et 580 euros en gestion libre (frais d’entrée + frais annuels), et jusqu’à 580 à 1 080 euros en gestion pilotée selon les arbitrages effectués. C’est un poste de coût réel, pas théorique.
Pour comparaison, les meilleures assurances vie accessibles en ligne affichent 0 % de frais d’entrée et des frais de gestion sur fonds euros identiques à 0,5 % par an. L’écart se creuse dès la première année et s’accumule sur la durée. Sur un horizon de 10 ans avec des versements réguliers, l’impact des frais d’entrée à 4,8 % représente plusieurs milliers d’euros de manque à gagner potentiel.
Espace client Stellium : fonctionnalités et accès
Premier point à savoir : l’espace client n’est pas hébergé sous la marque Stellium. Vous accédez à la plateforme numérique de la compagnie d’assurance qui porte votre contrat – Apicil, VIE Plus ou Oddo BHF selon le cas. Cela crée une légère confusion pour les épargnants qui s’attendent à trouver un espace unifié « Stellium ».
Les fonctionnalités disponibles en ligne couvrent l’essentiel de la gestion courante :
- Consultation du solde et de la répartition des actifs entre fonds euros et unités de compte
- Suivi des versements programmés
- Demande d’arbitrage entre supports
- Initiation d’une demande de rachat partiel ou total
- Téléchargement des relevés annuels et de l’historique des mouvements
La souscription est entièrement dématérialisée, ce qui représente un progrès réel pour un réseau de courtage traditionnel. Mais l’ergonomie perçue dépend de l’assureur sous-jacent, pas de Stellium lui-même – ce qui peut varier sensiblement selon le contrat souscrit.
Comment fonctionne le rachat d’une assurance vie Stellium?
Vous pouvez effectuer un rachat à tout moment, que ce soit partiel ou total. Le délai de traitement est de 15 jours ouvrés à compter de la réception de votre demande complète. Sur le contrat Cristalliance Avenir, aucun frais de rachat n’est appliqué – c’est une clause favorable à retenir.
La fiscalité applicable dépend de l’ancienneté de votre contrat. Avant 8 ans, les gains sont soumis au prélèvement forfaitaire unique (PFU) de 30 %, ou sur option au barème progressif de l’impôt sur le revenu. Après 8 ans, vous bénéficiez d’un abattement annuel de 4 600 euros sur les gains (9 200 euros pour un couple), puis d’un taux réduit de 7,5 % au-delà. Les prélèvements sociaux de 17,2 % s’appliquent dans tous les cas.
Un rachat partiel bien calibré permet de limiter l’imposition en restant dans les limites de l’abattement. C’est un levier à anticiper avec votre consultant, surtout si votre contrat dépasse les 8 ans d’ancienneté.
Avis et retours d’expérience sur Stellium assurance vie
Les retours positifs convergent sur deux points : la qualité du suivi humain et la diversité des supports disponibles. Avoir accès à plus de 50 sociétés de gestion via un seul contrat est un avantage objectif pour qui veut construire une allocation diversifiée. Le réseau de consultants est aussi apprécié par les épargnants qui ne souhaitent pas gérer seuls leur contrat.
Les critiques récurrentes portent principalement sur les frais d’entrée. Comparer les 4,8 % de frais d’entrée de Stellium avec les 0 % pratiqués par des acteurs comme Linxea ou Yomoni rend la différence difficile à justifier, sauf à valoriser très fortement l’accompagnement humain. Sur un versement de 50 000 euros, l’écart représente 2 400 euros prélevés dès le départ.
Autre friction signalée : l’espace client externalisé vers la compagnie sous-jacente manque de lisibilité pour certains assurés. Ils doivent jongler entre l’interface de l’assureur pour consulter leur contrat et leur consultant Stellium pour obtenir des explications – une organisation qui fonctionne bien quand le consultant est réactif, moins bien sinon.
Le bilan objectif : une offre solide sur le plan technique, avec des frais d’entrée qui pénalisent les versements importants et un niveau de service qui dépend beaucoup de la qualité individuelle du consultant assigné. Pour des contrats d’assurance vie distribués par un réseau de conseillers, ce type de variabilité dans l’accompagnement est fréquent.
Stellium reste un contrat pensé pour les épargnants accompagnés, pas pour les investisseurs autonomes
Le positionnement de Stellium est cohérent : c’est une offre pensée pour des épargnants qui veulent un interlocuteur dédié, capable d’arbitrer, d’alerter et d’ajuster l’allocation au fil du temps. Le modèle de distribution par consultants indépendants est conçu pour ça.
Si vous gérez votre épargne en autonomie, que vous comparez les frais avec méthode et que vous savez effectuer un arbitrage seul, les 4,8 % de frais d’entrée ne se justifient pas. Les contrats 100 % en ligne offrent les mêmes frais de gestion annuels, 0 % à l’entrée, et des univers d’investissement souvent comparables. Pour un profil autonome, la valeur ajoutée de Stellium est quasi nulle.
Pour qui délègue et veut être guidé, le calcul change. La question à poser n’est pas « Stellium est-il cher ? » mais « Est-ce que la qualité de suivi justifie ce surcoût par rapport à ce que je ferais seul ? » Certains épargnants, comme ceux qui arbitrent entre une assurance vie bancaire classique et un courtier spécialisé, trouveront dans Stellium un niveau d’accompagnement supérieur à celui d’un guichet bancaire.
Un contrat d’assurance vie n’est pas bon ou mauvais en soi. Il est adapté ou inadapté à votre profil. Stellium en est un exemple net : solide pour l’épargnant accompagné, coûteux pour celui qui compare les lignes d’un tableau de frais.