
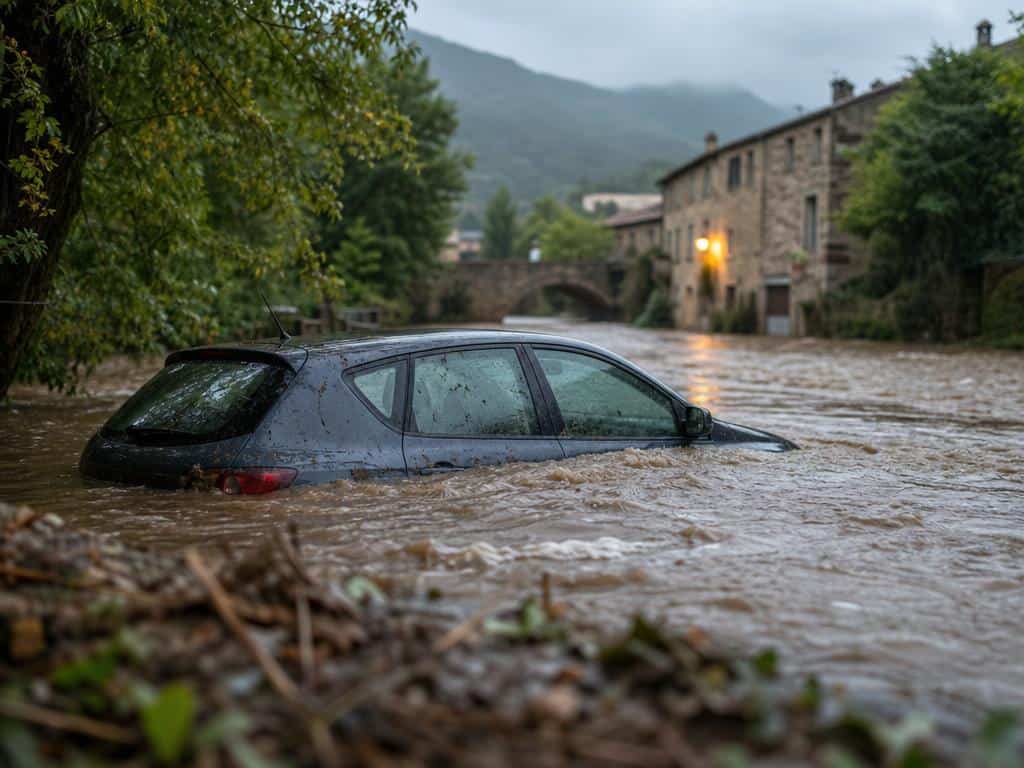
Dans la nuit du 29 au 30 septembre 2026, la Lozère, le Gard et l’Hérault ont subi un épisode cévenol violent. Le Gard et l’Hérault ont été placés en vigilance rouge pluie-inondation le 30 septembre ; des intensités de 60 à 100 mm par heure ont été mesurées sur l’Hérault et les Cévennes viganaises, pour des cumuls atteignant jusqu’à 400 mm. Montpellier a été particulièrement touchée, plusieurs tornades ont également été signalées. Si votre véhicule a subi des dommages lors de cet épisode, votre droit à indemnisation ne dépend pas de l’ampleur des dégâts : il dépend d’abord du type de garantie que vous avez souscrite.
Ce que votre contrat doit prévoir pour couvrir une inondation
Une garantie au tiers – la couverture minimale légale – ne prend en charge que les dommages que vous causez à autrui. Elle ne couvre pas votre propre véhicule endommagé par des eaux de crue. Pour être indemnisé, votre contrat doit inclure l’une de ces deux clauses :
- La garantie tous risques, qui couvre généralement les dommages subis par votre véhicule quelle qu’en soit la cause, inondation incluse.
- La garantie catastrophe naturelle (ou « événements naturels »), présente dans certains contrats intermédiaires, qui active une procédure spécifique liée à la reconnaissance officielle de l’état de catastrophe naturelle.
Avant toute démarche, lisez les conditions générales de votre contrat ou appelez votre assureur pour identifier laquelle de ces clauses figure dans votre police. Si vous n’en avez aucune, aucune indemnisation n’est possible pour ce sinistre.
Ce que vous devez faire avant de toucher au véhicule
Les preuves collectées dans les premières heures constituent l’essentiel de votre dossier. Une fois le véhicule déplacé ou nettoyé, une partie de ces éléments disparaît définitivement. Voici les actions à mener avant toute intervention :
- Photographiez et filmez l’ensemble du véhicule dans son état exact : extérieur sous plusieurs angles, intérieur (sièges, tapis, tableau de bord, coffre), dessous de portes, ligne de boue visible sur la carrosserie.
- Relevez la hauteur d’eau atteinte : marques de limon sur la carrosserie, poteau ou mur adjacent, tout repère mesurable. Notez la valeur avec une règle ou un mètre si possible.
- Photographiez l’environnement immédiat : rue inondée, panneau de signalisation visible, véhicules voisins touchés.
- Notez la date, l’heure et l’adresse précise du stationnement au moment du sinistre.
- Recueillez des témoignages si des voisins ou passants ont été présents : nom, coordonnées, description de ce qu’ils ont observé.
- Si le véhicule doit être déplacé pour des raisons de sécurité, prenez les photos avant et conservez le numéro du prestataire de dépannage.
Ces éléments, une fois rassemblés, constituent votre base probatoire. Ne nettoyez pas l’habitacle, ne tentez pas de démarrer le moteur : une tentative de démarrage sur un moteur noyé peut transformer un sinistre réparable en destruction totale.
Checklist actions immédiates
- ☐ Photos et vidéos du véhicule (extérieur, intérieur, dessous de portes)
- ☐ Hauteur d’eau relevée et photographiée
- ☐ Environnement immédiat documenté (rue, repères visuels)
- ☐ Date, heure et adresse exacte du stationnement notées
- ☐ Coordonnées de témoins éventuels collectées
- ☐ Véhicule non démarré, habitacle non nettoyé
- ☐ Numéro du dépanneur noté si déplacement nécessaire
- ☐ Contrat d’assurance consulté (type de garantie identifié)
- ☐ Assureur contacté dans le délai légal (voir ci-dessous)
Déclarer le sinistre à votre assureur : délai et modalités
Le droit français impose deux délais distincts selon la nature de la procédure :
- 5 jours ouvrés à compter de la date du sinistre pour une déclaration dans le cadre d’une garantie classique (tous risques, événements climatiques).
- 10 jours après la publication au Journal officiel de l’arrêté interministériel reconnaissant l’état de catastrophe naturelle pour votre commune, si la procédure cat-nat s’applique.
Le sinistre étant survenu le 30 septembre 2026, le délai de 5 jours ouvrés court immédiatement. Calculez votre date butoir en excluant samedis, dimanches et jours fériés. Dépasser ce délai peut entraîner une déchéance de garantie selon les clauses de votre contrat.
Contactez votre assureur par écrit (lettre recommandée avec accusé de réception, ou espace client en ligne avec preuve d’envoi horodatée) en précisant : la date et le lieu du sinistre, la nature des dommages, et en joignant vos photos. Conservez une copie de tout ce que vous transmettez.
Les mêmes réflexes s’appliquent dans le cadre d’un sinistre lié à l’eau : la traçabilité des échanges avec l’assureur conditionne souvent l’issue du dossier.
La reconnaissance de catastrophe naturelle : ce qu’elle change
La procédure catastrophe naturelle repose sur un arrêté interministériel publié au Journal officiel, commune par commune. Tant que cet arrêté n’est pas publié, la procédure cat-nat n’est pas activée, même si votre quartier a été submergé.
Pour vérifier si votre commune est reconnue, consultez le site officiel Géorisques (géorisques.gouv.fr) ou le portail légifrance.gouv.fr après publication. Les délais de publication varient : ils peuvent s’étendre de quelques semaines à plusieurs mois après l’événement.
Si votre commune est reconnue :
- Vous disposez de 10 jours après la date de publication de l’arrêté pour déclarer le sinistre sous ce régime (même si vous avez déjà fait une déclaration classique, signalez à votre assureur que la procédure cat-nat s’applique).
- Une franchise légale s’applique automatiquement, dont le montant est fixé par décret et figure dans votre contrat. Elle ne peut pas être rachetée pour les véhicules.
Si votre commune n’est pas reconnue, la procédure cat-nat ne s’applique pas. Votre dossier bascule sur la garantie « tempête » ou « événements climatiques » si elle figure dans votre contrat, avec ses propres conditions et franchises. En l’absence de cette garantie et sans clause tous risques explicite couvrant les inondations, aucune indemnisation n’est possible.
Ce que l’assureur évalue et ce qui peut réduire votre indemnisation
Une fois le sinistre déclaré, l’assureur mandate un expert pour évaluer les dommages. L’expert détermine si le véhicule est réparable ou économiquement irréparable. Dans ce second cas, l’indemnisation est calculée sur la base de la VRADE (valeur de remplacement à dire d’expert) : il s’agit du prix auquel vous pourriez acquérir un véhicule équivalent sur le marché de l’occasion au moment du sinistre. Cette valeur est distincte de la valeur d’achat, du prix neuf et de l’estimation que vous en faites vous-même.
Le montant que vous percevrez effectivement dépend de plusieurs variables propres à votre contrat :
- La franchise contractuelle : déduite du montant de l’indemnisation ; son niveau figure dans vos conditions particulières.
- La franchise légale cat-nat si la procédure s’applique : s’ajoute ou se substitue selon les contrats.
- Le plafond d’indemnisation éventuellement prévu pour les dommages climatiques.
Certains comportements peuvent réduire ou bloquer l’indemnisation. Si votre véhicule était stationné dans une zone dont l’inondation était prévisible et signalée (zone rouge d’un plan de prévention des risques, arrêté municipal d’interdiction de circulation), l’assureur peut invoquer une faute de l’assuré pour réduire le montant versé, selon les clauses de votre contrat.
Deux situations particulières méritent une attention spécifique. Si votre véhicule est en leasing ou crédit-bail, vous n’en êtes pas le propriétaire légal : l’organisme financier doit être informé immédiatement, car l’indemnisation lui revient en premier et la procédure implique sa validation. Si le véhicule était stationné dans un parking géré par un tiers, la responsabilité du gardien peut être engagée en parallèle de votre déclaration auprès de votre propre assureur.
Véhicule déclaré irréparable ou refus d’indemnisation
Si l’expert conclut à la destruction totale, le véhicule est déclaré épave. Vous devrez alors remettre le certificat d’immatriculation à l’assureur (qui le transmet à l’ANTS), signer un certificat de cession et percevoir la VRADE. Vous ne pouvez plus circuler avec ce véhicule ni le vendre à un particulier sans passer par une installation agréée pour destruction.
En cas de refus d’indemnisation, deux voies existent. Le médiateur de l’assurance (saisine gratuite, accessible sur le site mediaassurance.org) peut intervenir si la réponse de l’assureur est négative ou sans suite après deux mois. Si votre commune n’est pas reconnue en état de catastrophe naturelle et que vous ne disposez d’aucune garantie contractuelle adaptée, le Fonds de garantie des assurances obligatoires (FGAO) ne couvre pas ce type de sinistre : les inondations ne relèvent pas de son périmètre. Dans ce cas, un recours en responsabilité civile contre un tiers (commune, gestionnaire de réseau) est théoriquement possible mais suppose de démontrer une faute, ce qui engage une procédure longue.
Deux points peuvent faire perdre une indemnisation acquise : manquer le délai légal de déclaration, et ne pas collecter de preuves photographiques avant tout déplacement ou nettoyage du véhicule. Ces deux actions – déclarer dans les temps et documenter avant de toucher – sont les seules que vous contrôlez entièrement dès les premières heures. Le reste dépend de votre contrat et de la procédure administrative.