
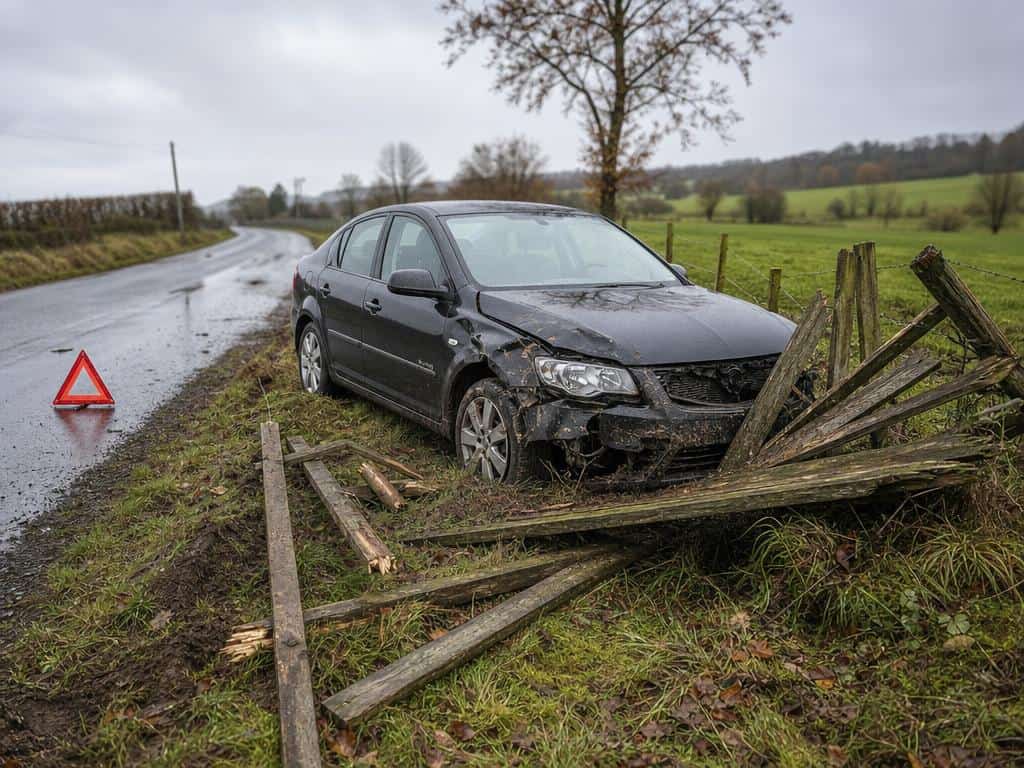
La réponse est directe : la responsabilité civile automobile du conducteur fautif couvre les dommages matériels causés à la propriété d’autrui, dont une clôture. Cette garantie est obligatoire pour tout conducteur en France — elle figure dans chaque contrat d’assurance auto, sans option à souscrire en plus. C’est donc l’assureur du conducteur responsable qui indemnise le propriétaire de la clôture.
Le fondement juridique tient en une règle du Code de la route : le conducteur doit garder la maîtrise de son véhicule. Dès qu’une sortie de route cause un dommage à un tiers, cette obligation n’est plus respectée et la responsabilité civile du conducteur est engagée. L’assureur prend alors le relais pour réparer le préjudice causé à autrui.
Si le conducteur n’est pas l’auteur de l’incident mais la victime d’un autre véhicule, c’est la RC auto de ce tiers qui s’applique selon le même mécanisme.
Ce que couvre exactement la RC auto
La garantie responsabilité civile automobile couvre les dommages causés à autrui : blessures corporelles et dégâts matériels. Une clôture appartenant à un voisin, un propriétaire riverain ou une personne tierce entre pleinement dans ce périmètre. L’assureur du conducteur responsable mandate généralement un expert pour évaluer le montant des dégâts, puis indemnise directement le propriétaire lésé.
Le montant de l’indemnisation dépend de variables propres à chaque situation : nature et étendue des dégâts, matériaux de la clôture, coût de main-d’œuvre local. Ces éléments sont appréciés lors de l’expertise. La franchise, elle, ne s’applique pas à la victime — elle peut en revanche figurer dans le contrat du conducteur responsable selon ses propres garanties.
Quand la RC auto ne joue pas
⚠ Attention si la clôture endommagée vous appartient. La responsabilité civile ne couvre jamais les dommages que vous causez à vos propres biens. Si vous avez renversé votre propre clôture en sortant de route, votre RC auto est inopérante. C’est alors votre contrat multirisque habitation ou une garantie dommages aux biens spécifique qui peut prendre le relais — à condition qu’elle couvre effectivement les clôtures et les dommages causés par un véhicule. Vérifiez les conditions particulières de vos contrats.
Les démarches à enclencher sans attendre
L’ordre des actions dans les heures qui suivent l’incident conditionne directement la fluidité de l’indemnisation.
- Remplir un constat amiable avec le propriétaire de la clôture, même s’il n’y a pas d’autre véhicule impliqué. Ce document décrit les circonstances, identifie les parties et formalise les dommages constatés. Son absence ne bloque pas juridiquement la procédure, mais fragilise la déclaration et peut ralentir le traitement du dossier.
- Déclarer le sinistre à votre assureur dans le délai prévu par votre contrat. Le Code des assurances fixe un délai de cinq jours ouvrés pour la déclaration d’un sinistre automobile en règle générale ; vérifiez la clause exacte dans vos conditions générales, certains contrats prévoient un délai différent.
- Prévenir le propriétaire de la clôture si ce n’est pas déjà fait, et lui communiquer les coordonnées de votre assureur. Il pourra ainsi être indemnisé directement, sans avoir à avancer les frais de réparation dans un premier temps selon les modalités convenues avec l’assureur.
- Conserver toutes les preuves : photos prises sur place, coordonnées de témoins éventuels, référence du constat amiable.
Si le conducteur responsable a pris la fuite ou circule sans assurance, le propriétaire de la clôture peut saisir le Fonds de Garantie des Assurances Obligatoires (FGAO), qui est compétent pour indemniser les victimes dans ces situations. Cette procédure de déclaration à un organisme tiers quand l’auteur du dommage est absent suit une logique comparable à d’autres sinistres où l’interlocuteur habituel fait défaut.
Dans tous les cas, la déclaration rapide du sinistre à l’assureur compétent reste le point de départ incontournable pour ouvrir le droit à indemnisation, quelle que soit la nature du dommage matériel.
⚠ Avertissement : Passé le délai de déclaration contractuel sans signalement à votre assureur, celui-ci peut opposer une déchéance de garantie et refuser toute prise en charge. Ce délai court à partir de la date du sinistre, pas de celle où vous avez pu constater les dégâts. Vérifiez ce délai dans vos conditions générales dès aujourd’hui.