
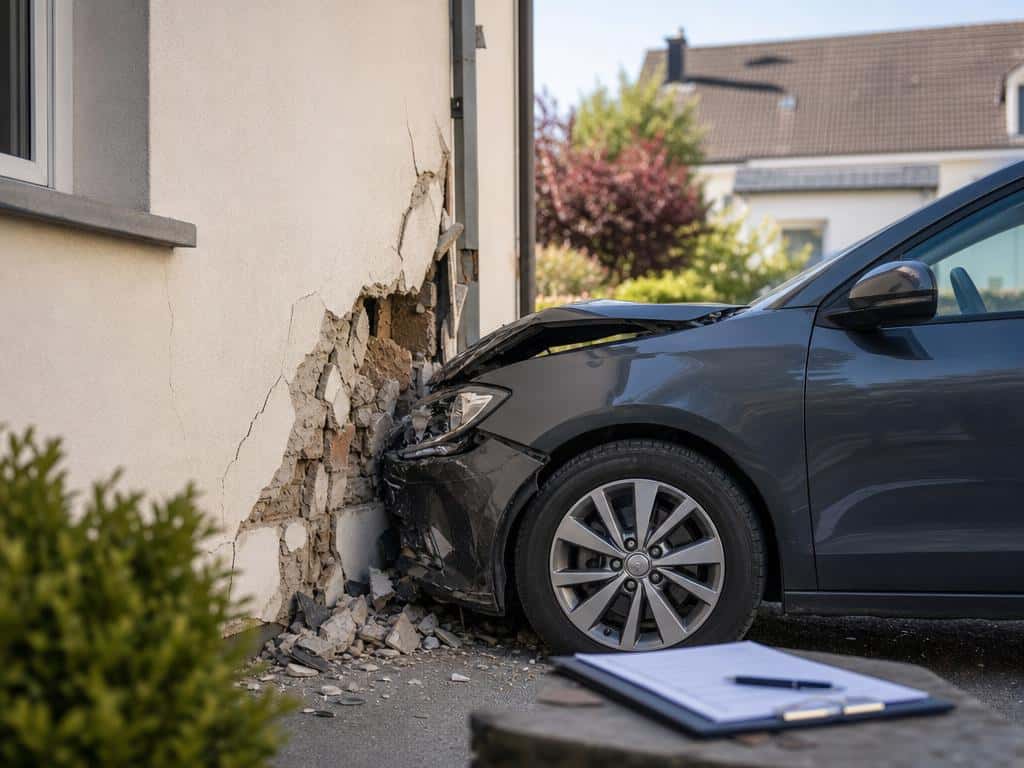
À 21h49, à l’angle de l’avenue de Gaulle et de la rue de Montjoly à Charleville-Mézières, un véhicule circulant à vitesse élevée a percuté des poteaux, s’est retourné et a terminé sa course sur les escaliers d’une habitation. Dix sapeurs-pompiers ont été mobilisés pour désincarcérer le conducteur, coincé dans son habitacle, avant son transport à l’hôpital. La circulation a été interrompue. Pour le propriétaire de l’habitation touchée, la question est immédiate : qui prend en charge les réparations, et à qui s’adresser en premier ?
C’est l’assurance du conducteur qui paie en premier, pas la vôtre
Lorsqu’un véhicule endommage un bâtiment tiers, la responsabilité civile automobile (RC auto) du conducteur responsable est le premier mécanisme d’indemnisation. Toute voiture circulant en France est légalement tenue d’être couverte par une RC auto — c’est le socle minimal obligatoire. Cette garantie couvre les dommages matériels causés à des tiers, dont les bâtiments percutés.
En pratique, vous n’avez donc pas à activer votre assurance habitation en premier lieu. C’est l’assureur RC du conducteur responsable qui mandate un expert pour évaluer les dommages et prend en charge les réparations. Activer votre propre contrat inutilement pourrait vous exposer à une franchise à votre charge et affecter votre historique de sinistres.
Pour identifier l’assureur adverse, obtenez le constat amiable si le conducteur est présent, ou récupérez les informations auprès des forces de l’ordre intervenues sur place. Le numéro de plaque du véhicule suffit parfois pour que votre propre assureur fasse la démarche d’identification.
Quand votre assurance habitation entre en jeu
Votre contrat habitation peut intervenir dans deux situations distinctes. D’abord en avance de frais : si la procédure contre l’assureur adverse prend du temps, certains contrats permettent à votre assureur de régler les réparations d’abord, puis de se retourner contre le tiers responsable (subrogation). Ensuite en complément : si les dommages dépassent le plafond de garantie de la RC adverse, votre contrat peut couvrir l’écart résiduel.
Ces deux possibilités supposent que votre contrat inclut une garantie dommages aux biens. Sans elle, vous dépendez entièrement de la RC du conducteur responsable. Pour le vérifier, consultez les conditions générales de votre contrat, rubrique « garanties dommages » ou « recours contre tiers ». Le montant de la franchise applicable à votre contrat figure dans les conditions particulières — c’est une donnée propre à chaque contrat, non une valeur standard.
Si le logement sinistré est en copropriété, le syndic et l’assurance de l’immeuble peuvent également être impliqués selon la nature des parties touchées (parties communes ou privatives).
Les dommages structurels qui rendraient le logement inhabitable peuvent déclencher des garanties spécifiques — relogement d’urgence ou perte de loyers — mais uniquement si elles figurent explicitement dans votre contrat. Vérifiez-le avant de supposer leur activation automatique.
Ce que vous devez faire dans les premières heures
La chronologie des premières démarches conditionne directement la solidité de votre dossier d’indemnisation.
- Dans les premières heures : sécurisez les lieux si la structure est fragilisée (risque d’effondrement partiel, accès interdit aux zones instables). Alertez les secours si ce n’est pas déjà fait. Récupérez le rapport d’intervention des pompiers : ce document fait foi pour établir la réalité et l’origine des dommages.
- Avant tout nettoyage ou déblaiement : photographiez l’ensemble des dégâts sous plusieurs angles — structure, façade, intérieur si accessible, véhicule encore présent. Ces preuves visuelles sont irremplaçables une fois les lieux remis en état.
- Identifiez l’assureur du conducteur responsable : relevez la plaque d’immatriculation, obtenez un constat amiable si possible, et demandez le procès-verbal aux forces de l’ordre. Ces éléments vous permettront de contacter directement l’assureur adverse.
- Déclarez le sinistre à votre propre assureur habitation dans le délai prévu par votre contrat — généralement cinq jours ouvrés pour un sinistre causé par un tiers, à vérifier dans vos conditions générales. Cette déclaration ne signifie pas que vous activez votre garantie : elle ouvre le dossier et vous protège si la procédure se complique.
- Conservez tous les justificatifs de dépenses engagées en urgence (bâchage, sécurisation provisoire, relogement) : ces frais peuvent être remboursés, mais uniquement sur présentation de factures.
La prise en charge des dommages causés à un bien lors d’une sortie de route suit la même logique : RC auto du responsable en premier, documentation immédiate, délai de déclaration à respecter.
Conducteur en fuite, non assuré ou véhicule volé : une autre voie
Si le conducteur a pris la fuite sans être identifié, s’il n’est pas assuré, ou si le véhicule était volé (le propriétaire du véhicule volé n’est alors pas responsable), la RC auto adverse ne peut pas être actionnée. C’est le Fonds de Garantie des Assurances Obligatoires (FGAO) qui prend le relais pour indemniser les victimes de ces situations.
Le FGAO applique ses propres règles de plafond et de délais, qui diffèrent de ceux d’un assureur classique. La saisine doit être effectuée par courrier recommandé dans un délai strict fixé par le Code des assurances — délai à vérifier auprès du FGAO ou d’un conseiller juridique au moment des faits, car les textes peuvent évoluer. Passé ce délai, le droit à indemnisation par cet organisme peut être définitivement perdu.
Pour saisir le FGAO, vous aurez besoin du procès-verbal de police ou de gendarmerie attestant les circonstances de l’accident, ainsi que de l’ensemble des preuves documentées dès le sinistre.
Point de vigilance : si le conducteur est en fuite et non identifié, le dépôt de plainte auprès des forces de l’ordre est une condition préalable à la saisine du FGAO. Ne tardez pas : c’est la seule voie d’indemnisation disponible dans ce cas, et elle se ferme si les délais réglementaires ne sont pas respectés.